Guía de uso
InmoRent es una herramienta de gestión patrimonial: partes de lo que ya tienes (tu situación de partida), decides qué activos entran en juego (la base común) y comparas planes con distintas piezas: un piso para alquilar, un fondo indexado, una venta, un préstamo… Cada plan sale neto de los impuestos que añade, y el escenario liquida a cada persona o sociedad con sus reglas. Esta guía recorre la app de principio a fin con un caso inventado: la familia Demo.
Los conceptos en un minuto
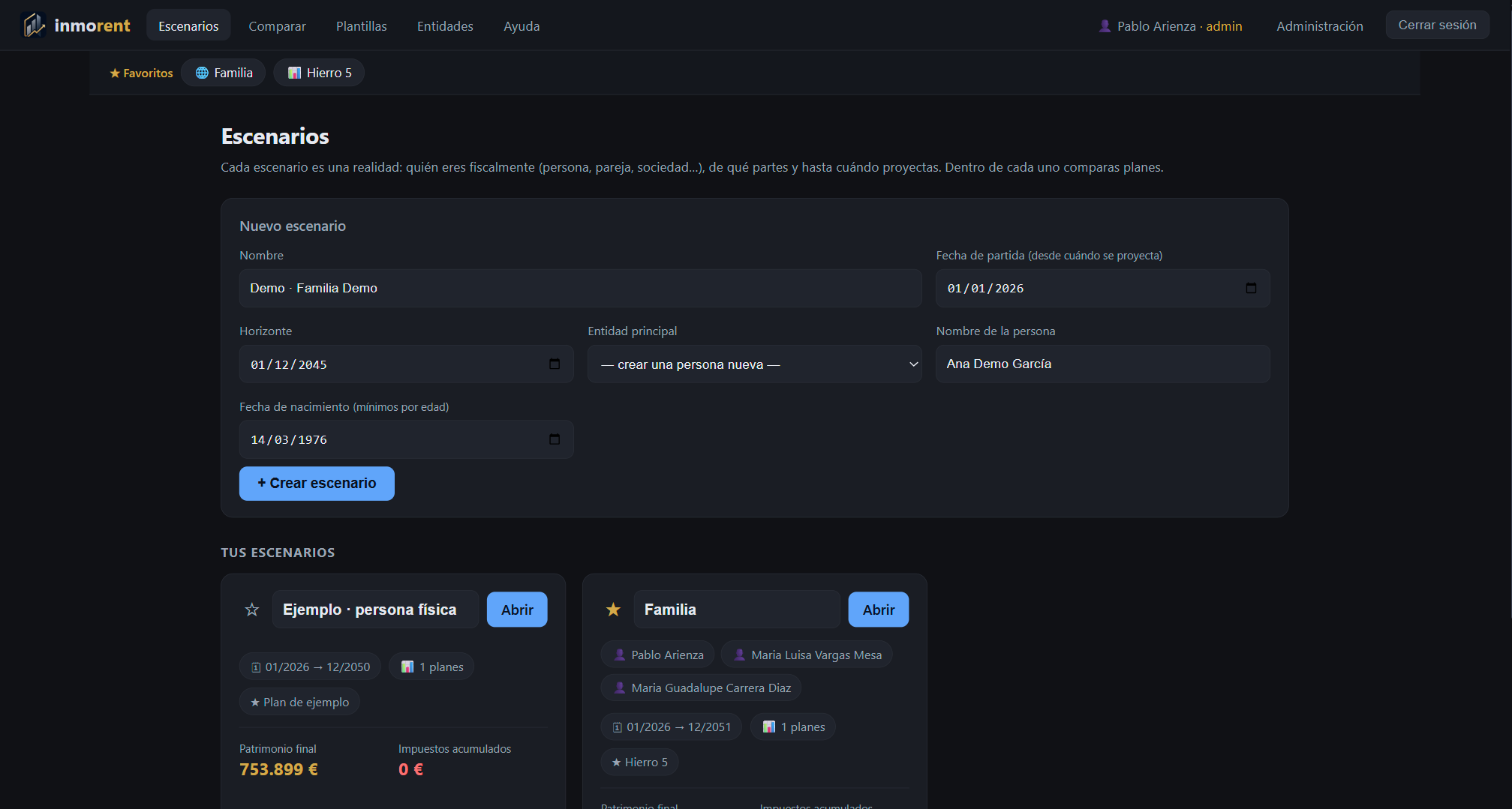
Crea un escenario
En Escenarios, dale un nombre, la fecha de partida (desde cuándo se proyecta) y el horizonte. Elige la entidad principal o crea una persona nueva con su fecha de nacimiento, que se usa para los mínimos por edad del IRPF. El resto de personas las añadirás después, casi siempre al importar la renta.
Situación de partida e importación de documentos
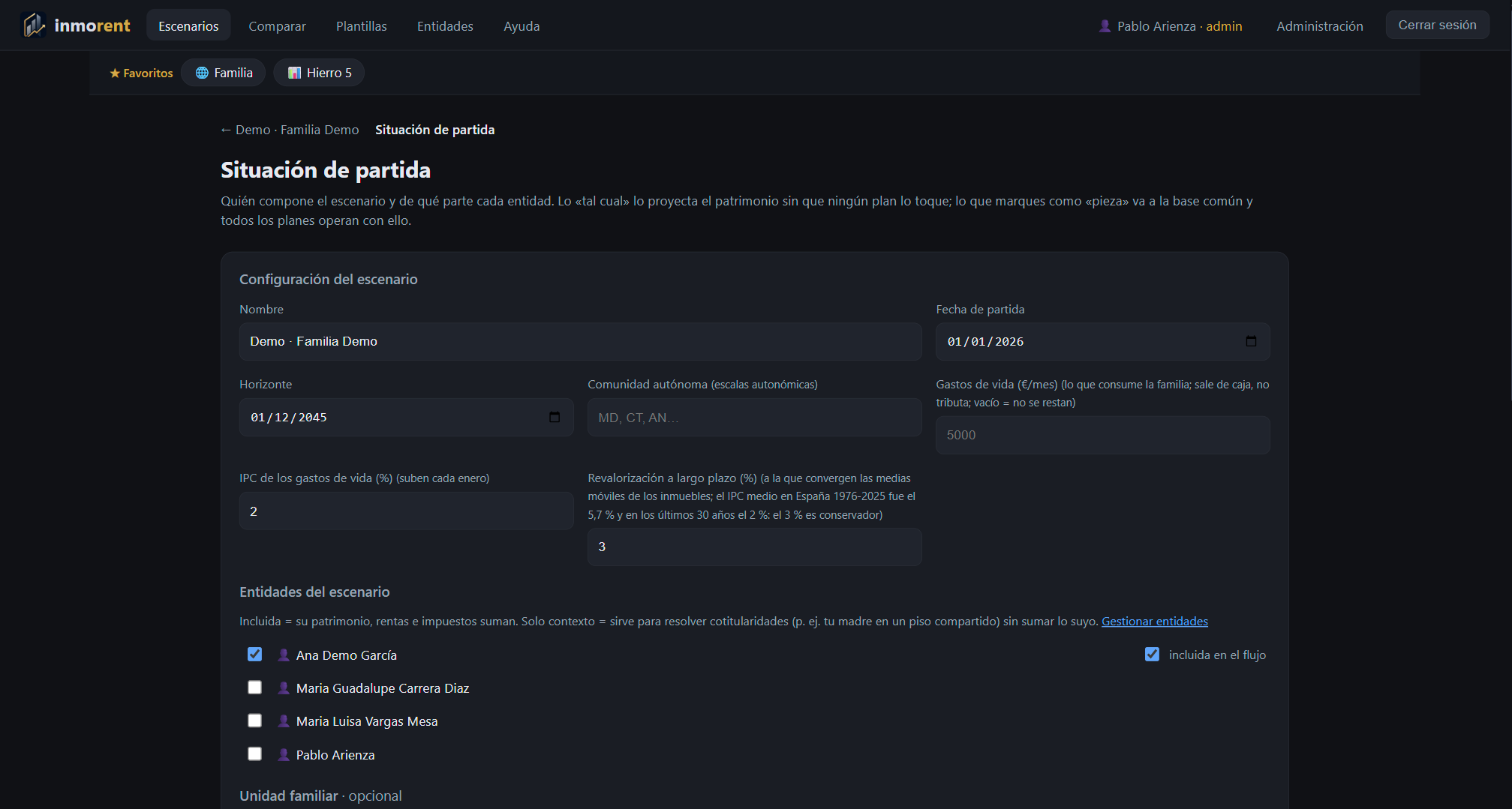
Configuración del escenario
Arriba de Situación de partida están los parámetros globales: comunidad autónoma (para las escalas autonómicas), gastos de vida mensuales de la familia con su IPC, y la revalorización a largo plazo a la que convergen las proyecciones de los inmuebles (3 % por defecto). Debajo, qué entidades entran en el flujo y, si procede, la unidad familiar con su régimen económico y su tributación.
Importa la declaración de la renta
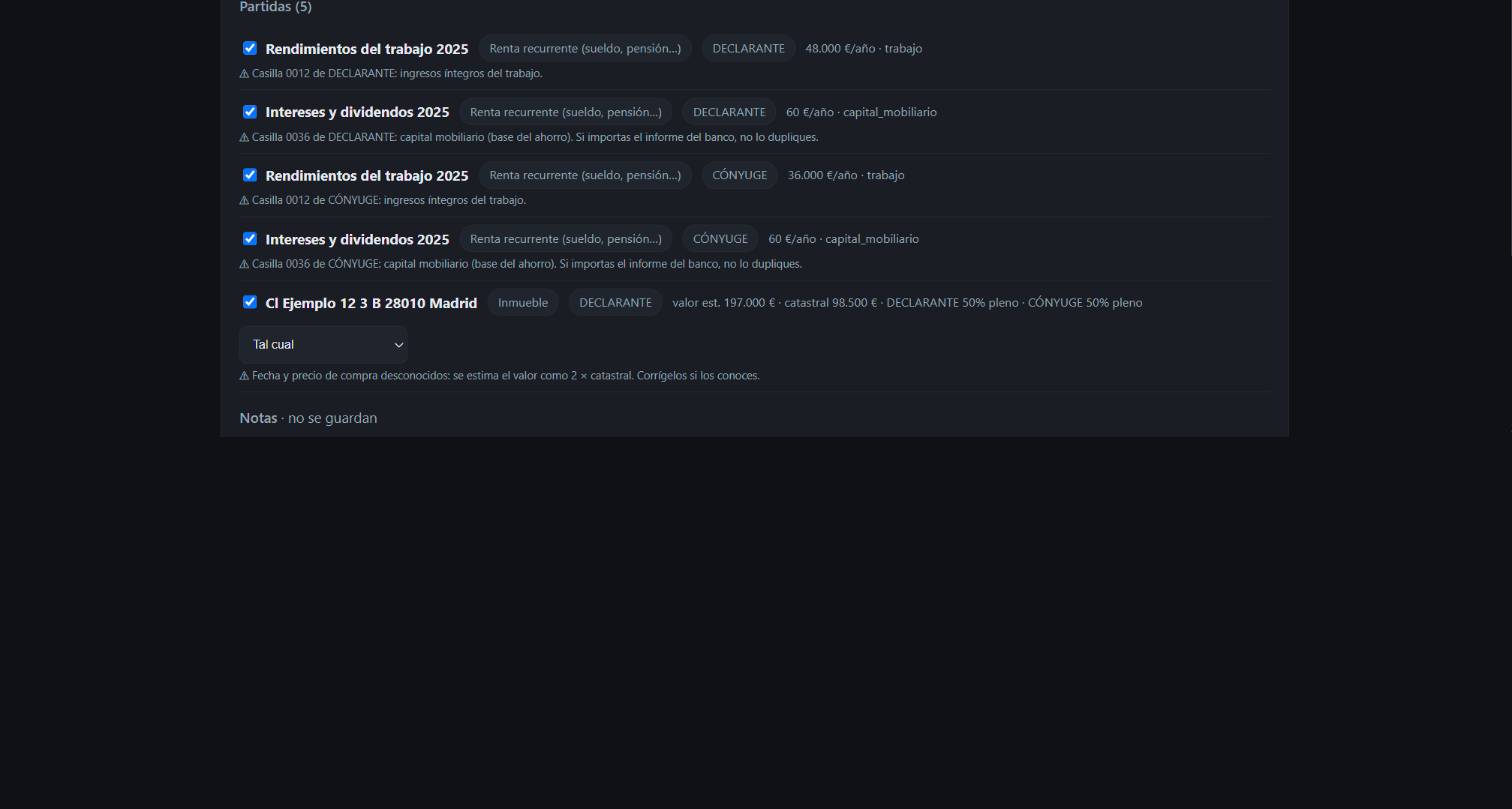
Sube el Modelo 100 descargado de la sede de la AEAT. Se lee en el propio servidor, sin IA ni envío a terceros: reconoce a las personas de la declaración, propone la configuración del escenario (comunidad, tributación conjunta) y saca las partidas: rendimientos del trabajo, intereses, inmuebles con su referencia catastral y su titularidad. Nunca se guardan NIF ni cuentas.
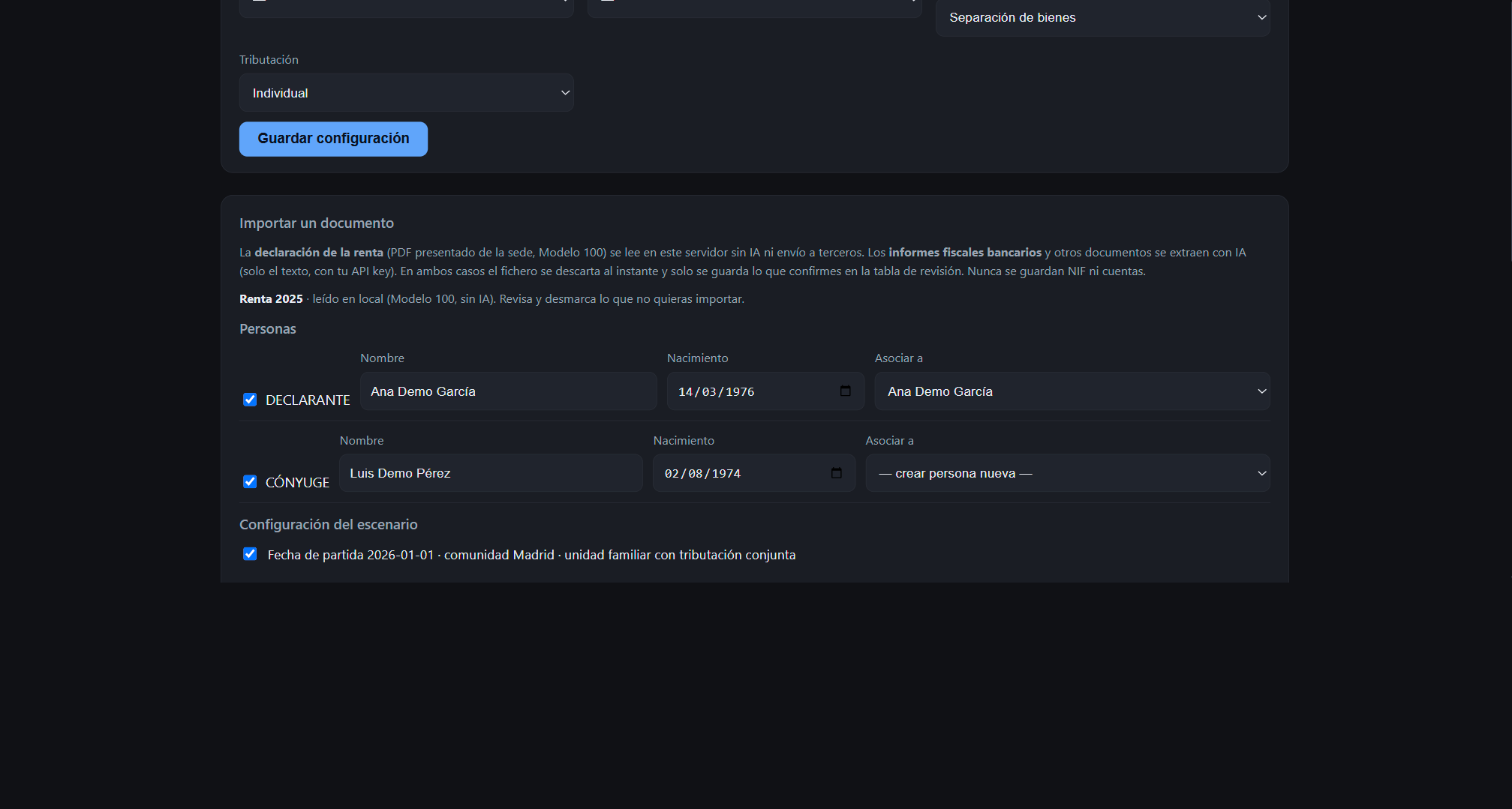
Revisa la tabla, desmarca lo que no quieras, asocia cada persona a una entidad existente o deja que se cree, y pulsa Importar lo marcado.
Importa el informe fiscal del banco
Los informes de los bancos y otros documentos se leen con IA a partir de su texto. De cada uno salen saldos de cuentas, fondos y carteras con su valoración, préstamos con su capital pendiente e intereses cobrados. En cada partida eliges si va tal cual o como pieza de la base común.
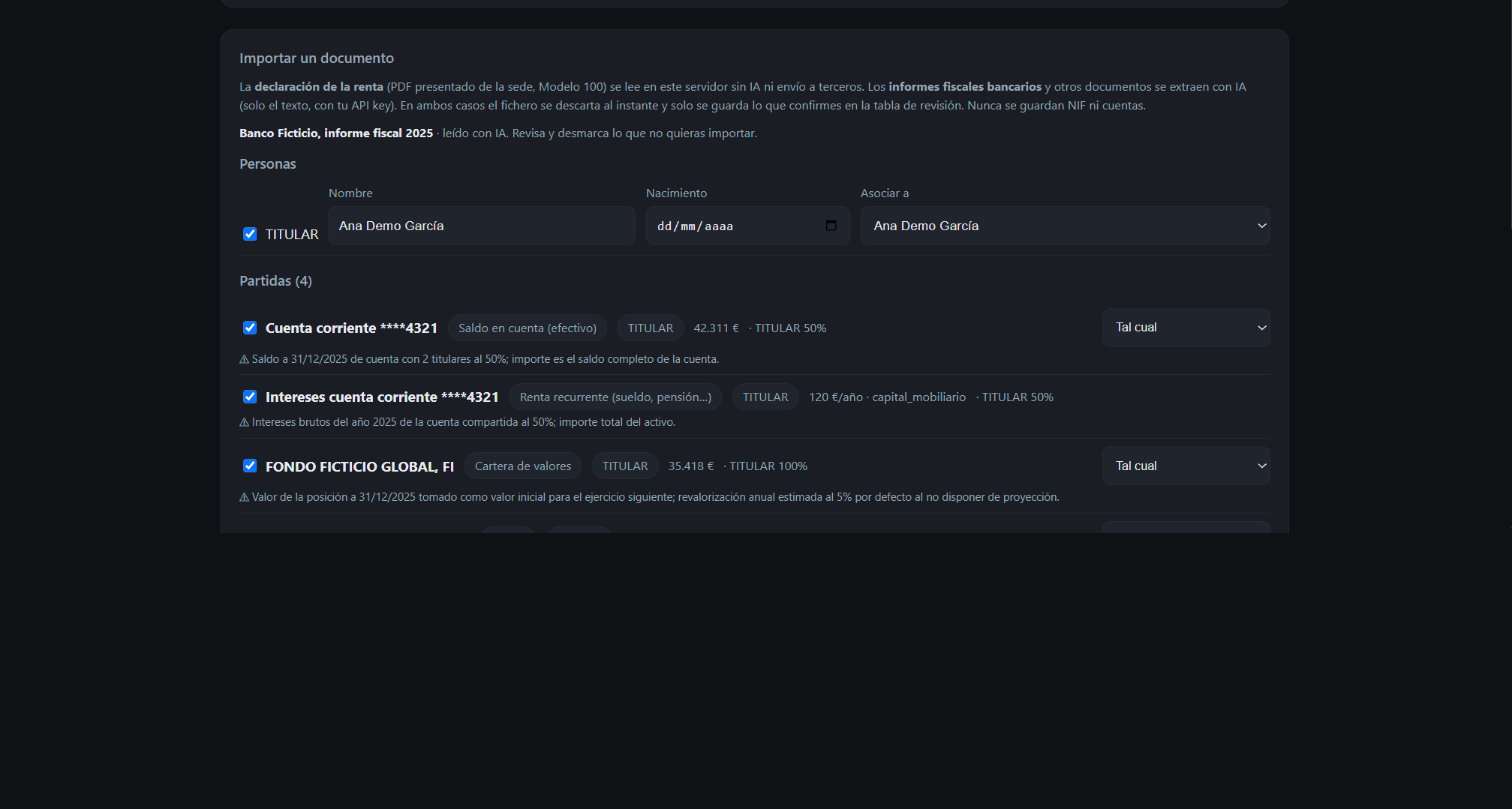
El resultado: las partidas por entidad
Cada persona ve sus partidas agrupadas: las que van tal cual y las que están en la base común. Desde aquí se editan, se borran o se añaden a mano con el selector Añadir partida.
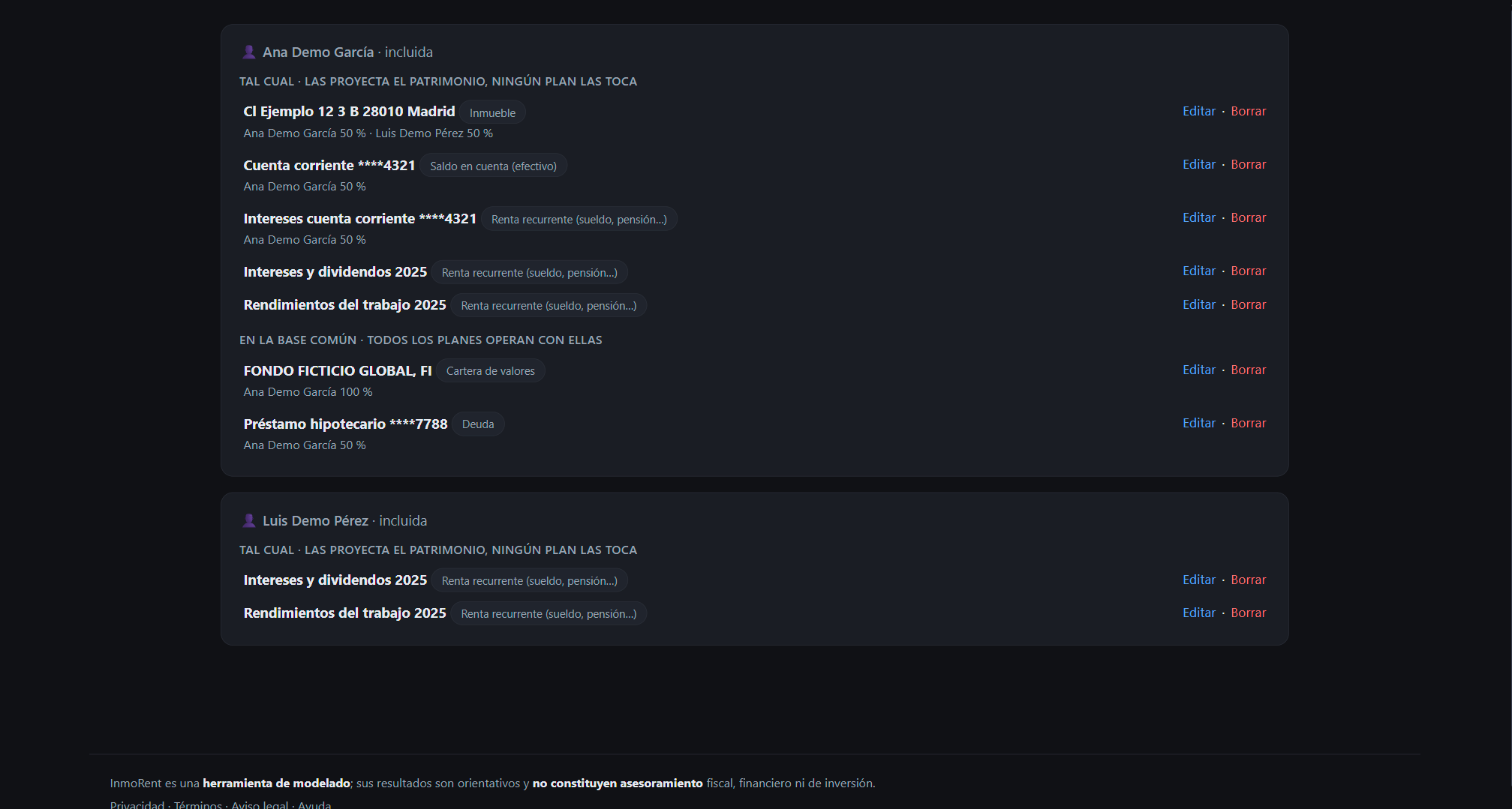
La ficha de cada pieza
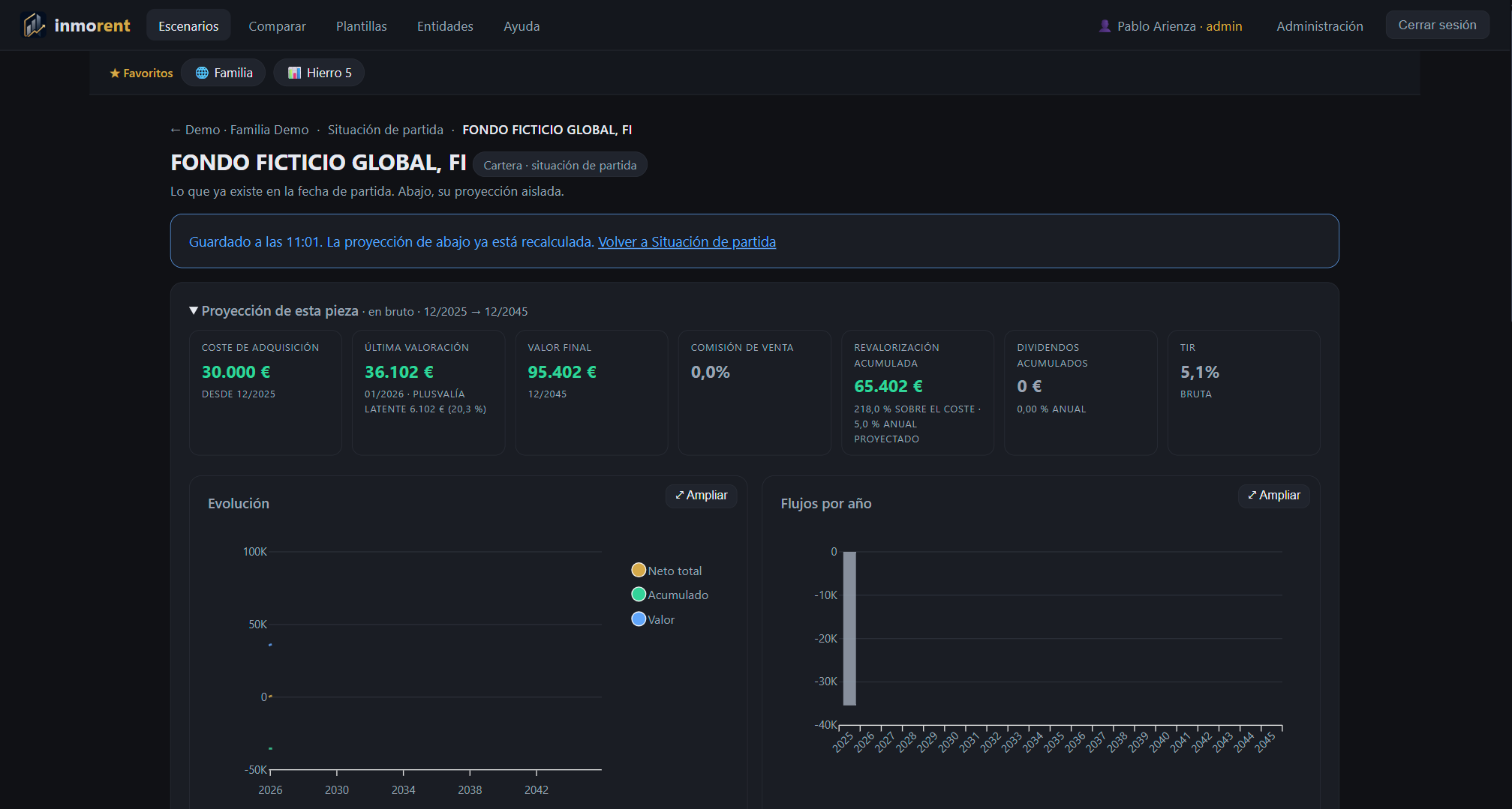
Cada partida y cada pieza tiene su página: arriba, la proyección aislada con sus indicadores (coste, valor final, gastos, resultado, rentabilidad, TIR y uso), las gráficas de evolución y de flujos por año, los eventos y el detalle mensual. Debajo, la ficha por bloques plegables.
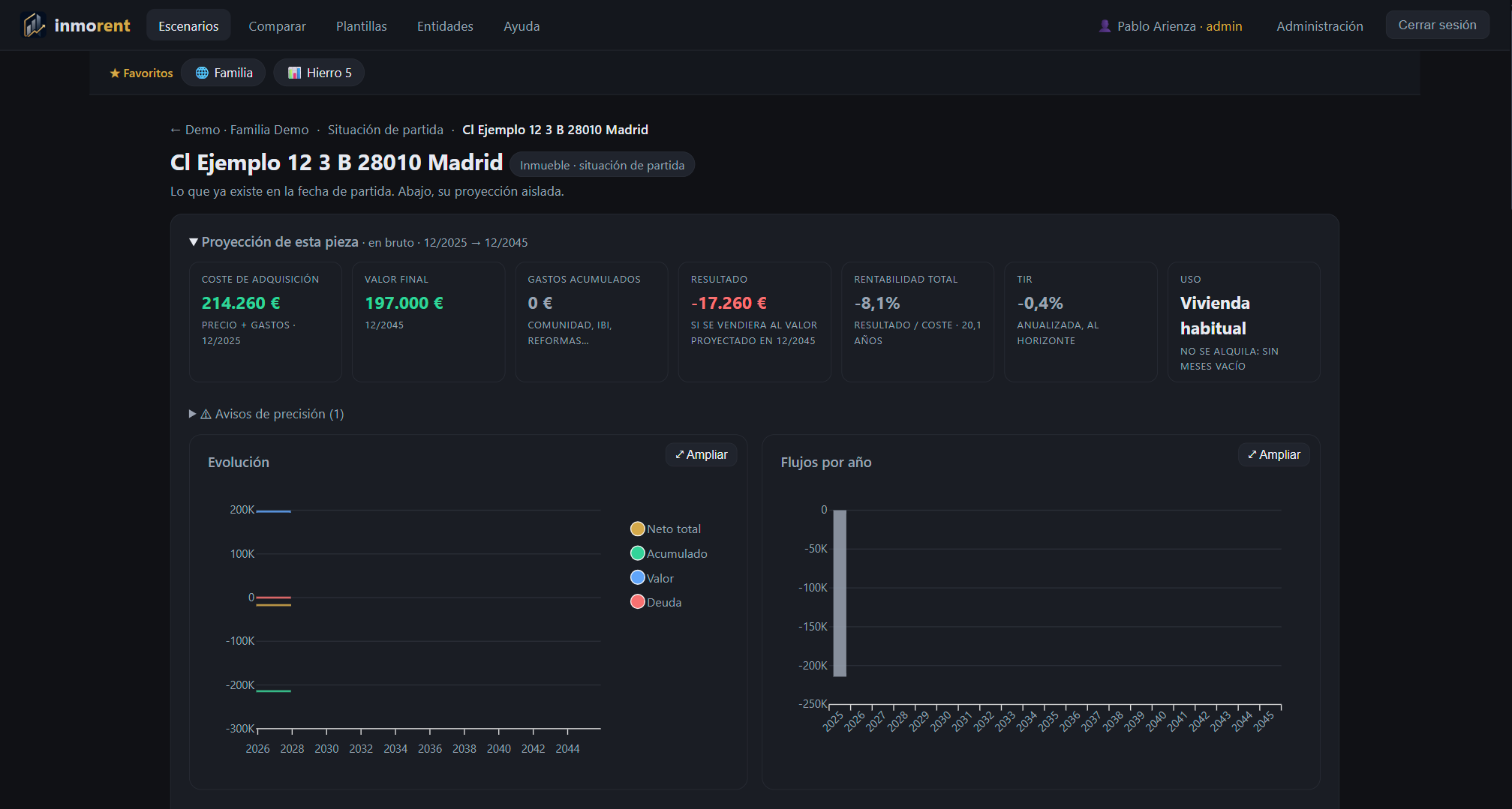
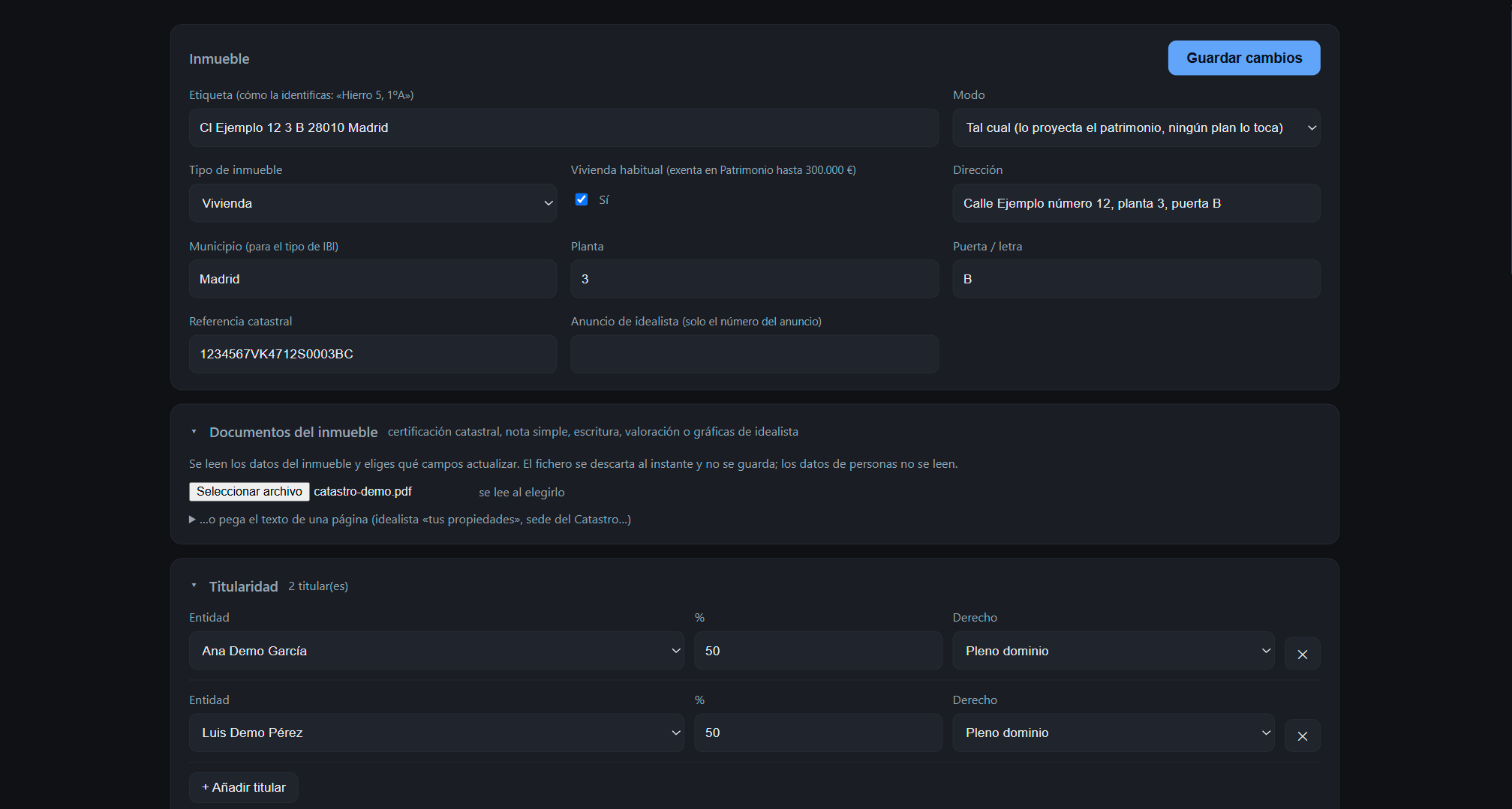
Documentos del inmueble
En el bloque Documentos del inmueble sube la certificación catastral, la nota simple, la escritura (aunque esté escaneada) o el informe de valoración. Se leen al elegir el fichero y te proponen campo a campo qué actualizar: referencia catastral, dirección, superficies, valores catastrales, registro y finca, fecha y precio de compra… Marcas lo que quieras y pulsas Aplicar a la ficha; después, Guardar cambios.
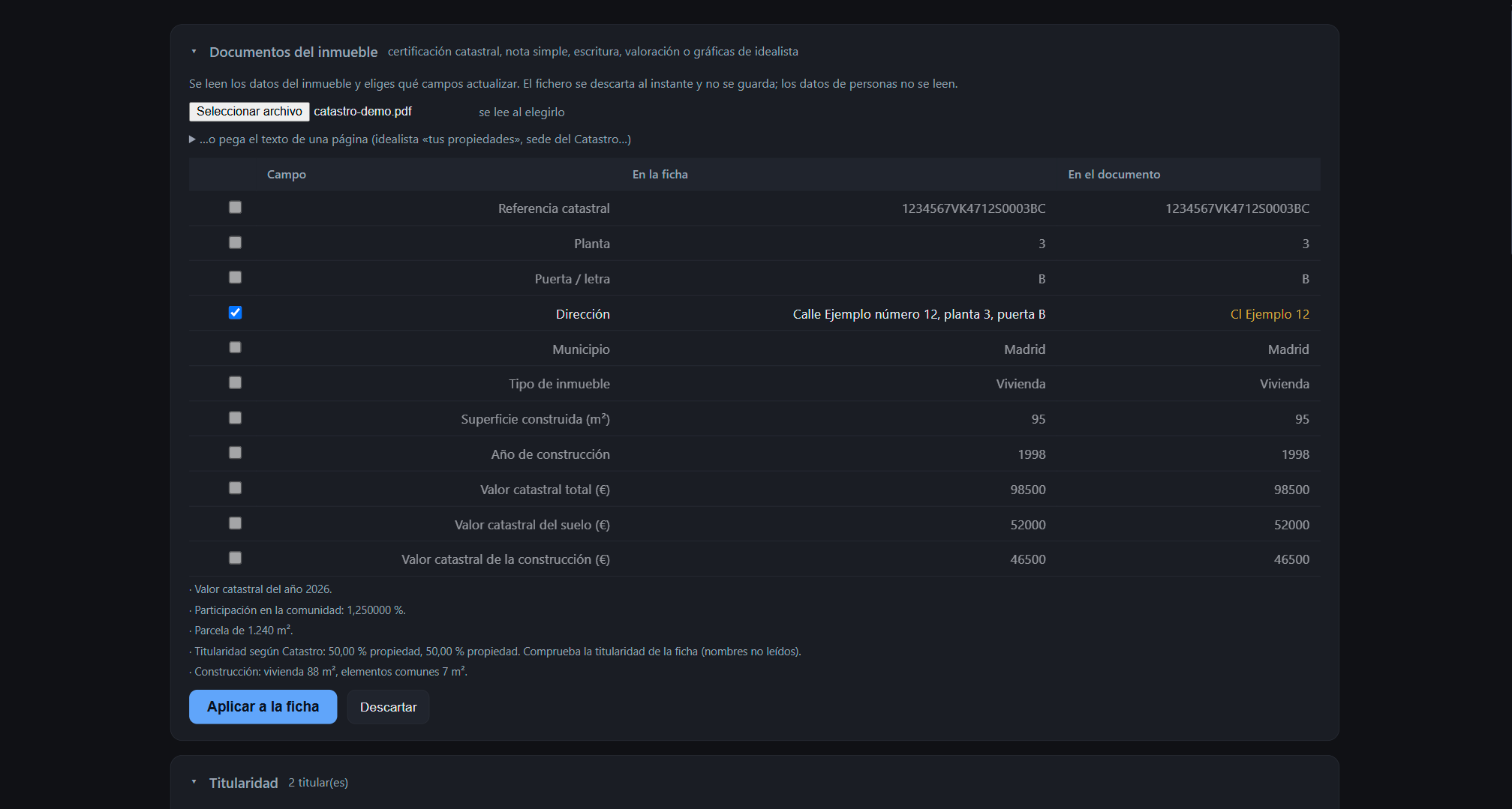
Carteras: pantallazos del banco
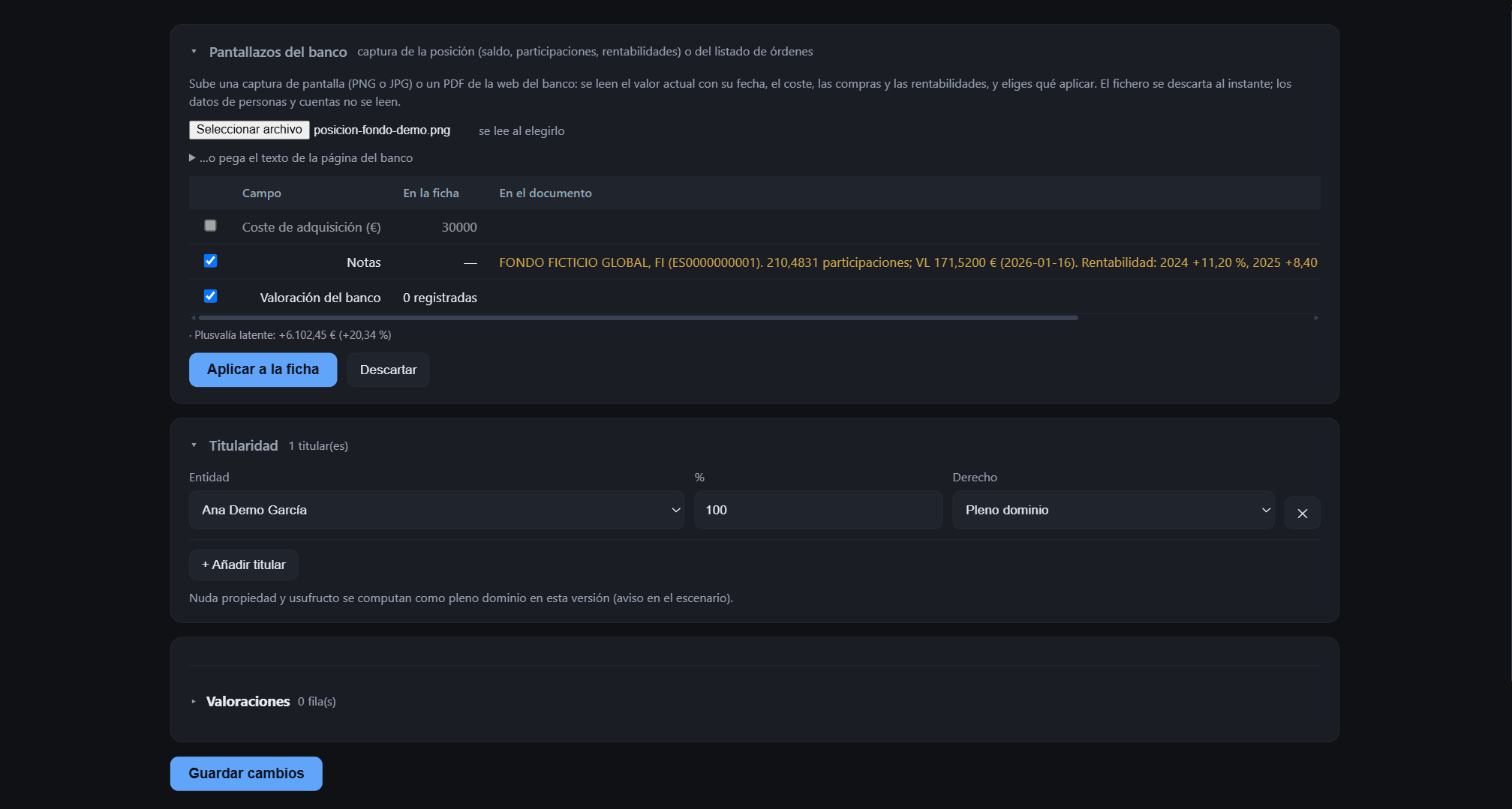
En una cartera (fondo de inversión, acciones, ETF) el bloque es Pantallazos del banco: una captura de la posición o del listado de órdenes basta para leer el valor actual con su fecha, el coste de adquisición, las compras y las rentabilidades históricas.
Documentos de ejemplo
Para probar la importación sin usar datos reales, aquí tienes los documentos ficticios de la familia Demo con los que se ha hecho esta guía:
El panel del escenario
Es la vista consolidada: el patrimonio tal cual, la base común y el plan seleccionado, con los impuestos de todas las entidades. Arriba, los botones de informe, compartir, situación de partida y planes; la escala temporal acota el periodo de las gráficas y de los indicadores «del periodo seleccionado».
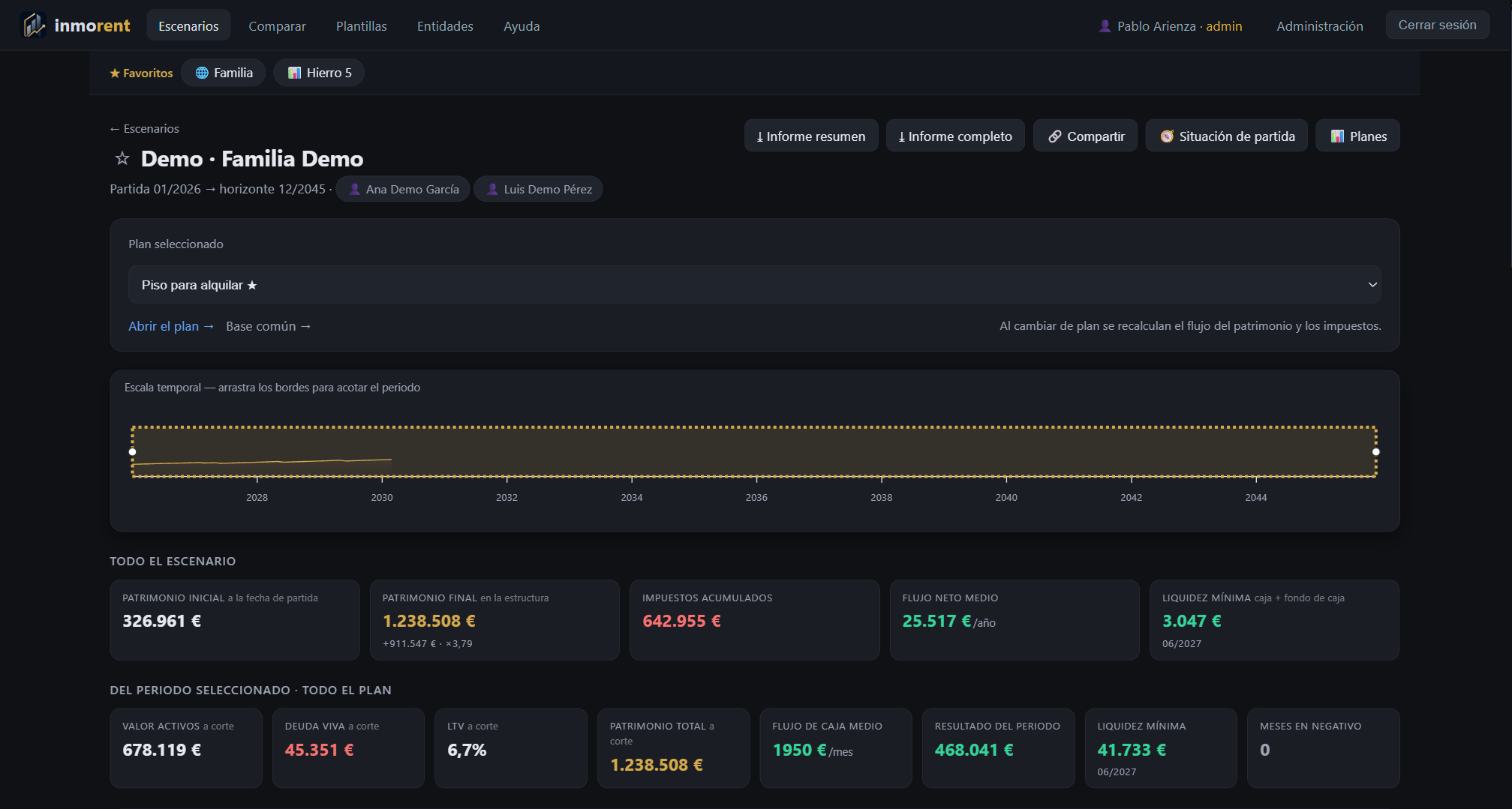
- Todo el escenario: patrimonio inicial y final (con el crecimiento y el múltiplo), impuestos acumulados, flujo neto medio, liquidez mínima y meses en negativo. Si hay una sociedad, también lo que quedaría «en manos de las personas» tras liquidarla.
- Del periodo seleccionado: valor, deuda, LTV, patrimonio a corte, flujo de caja medio, resultado y liquidez del tramo elegido en la escala temporal.
- Accesos a las piezas: chips de la base común y del plan cargado, agrupadas por tipo, para saltar a cualquier ficha.
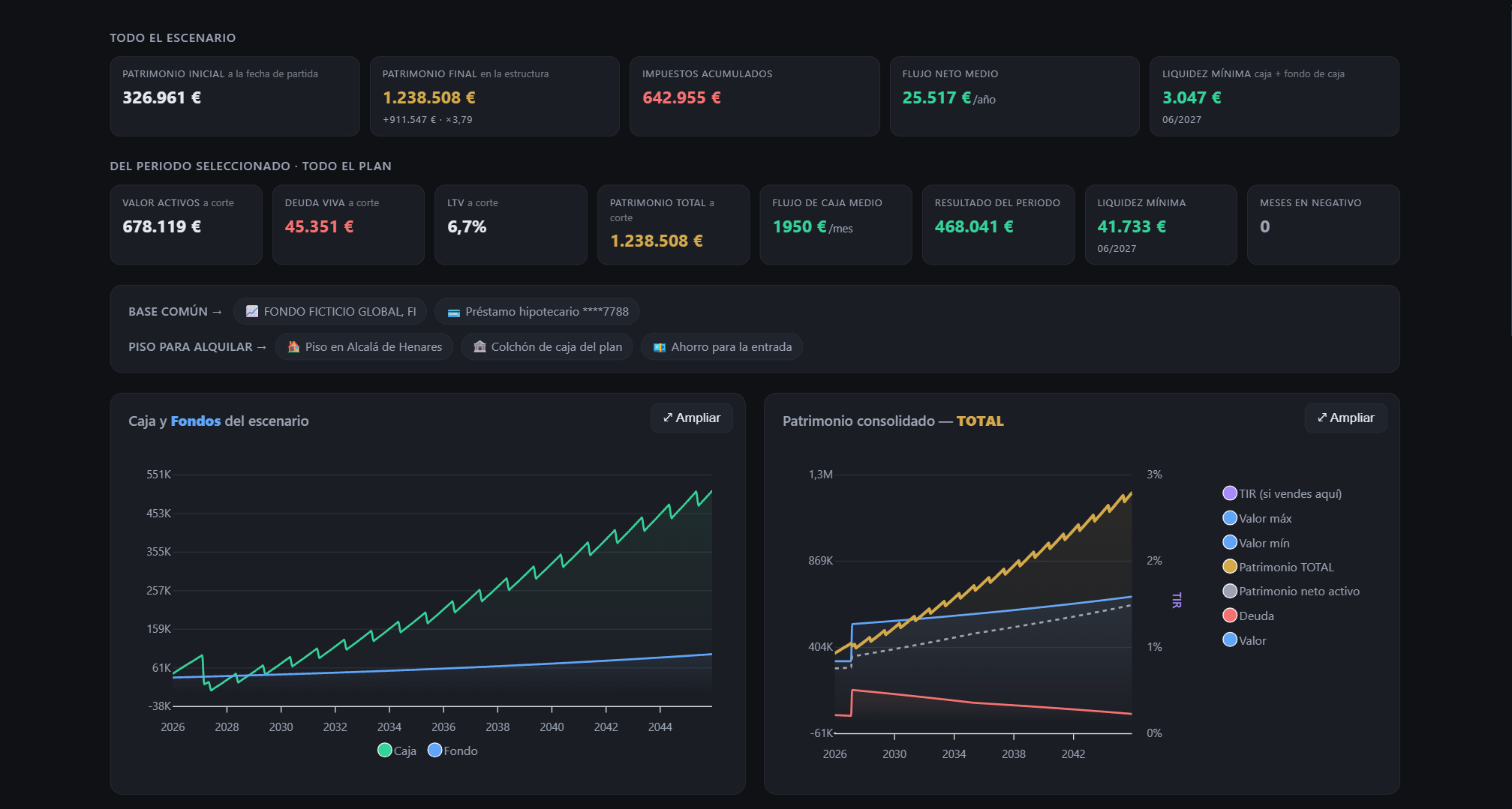
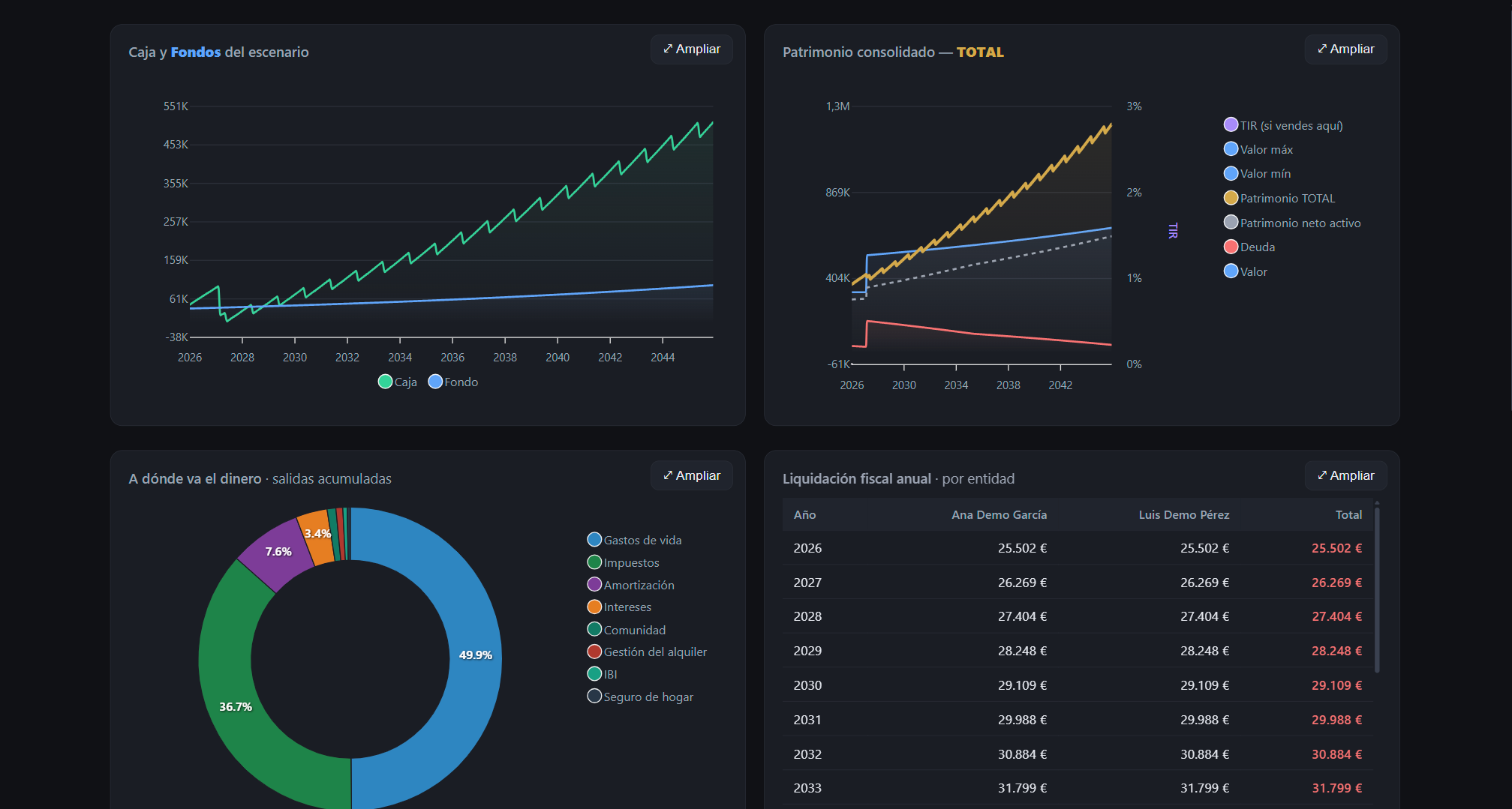
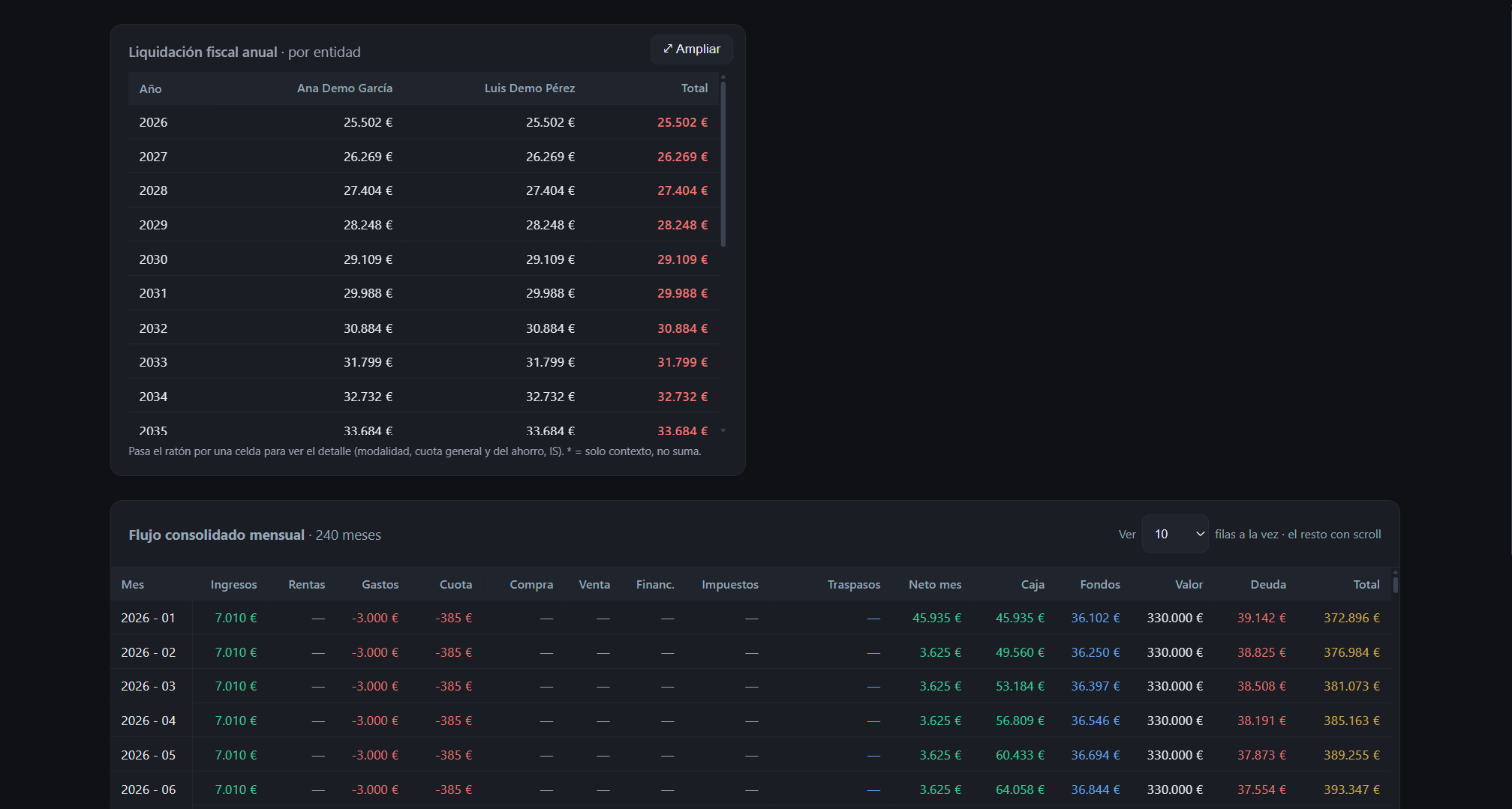
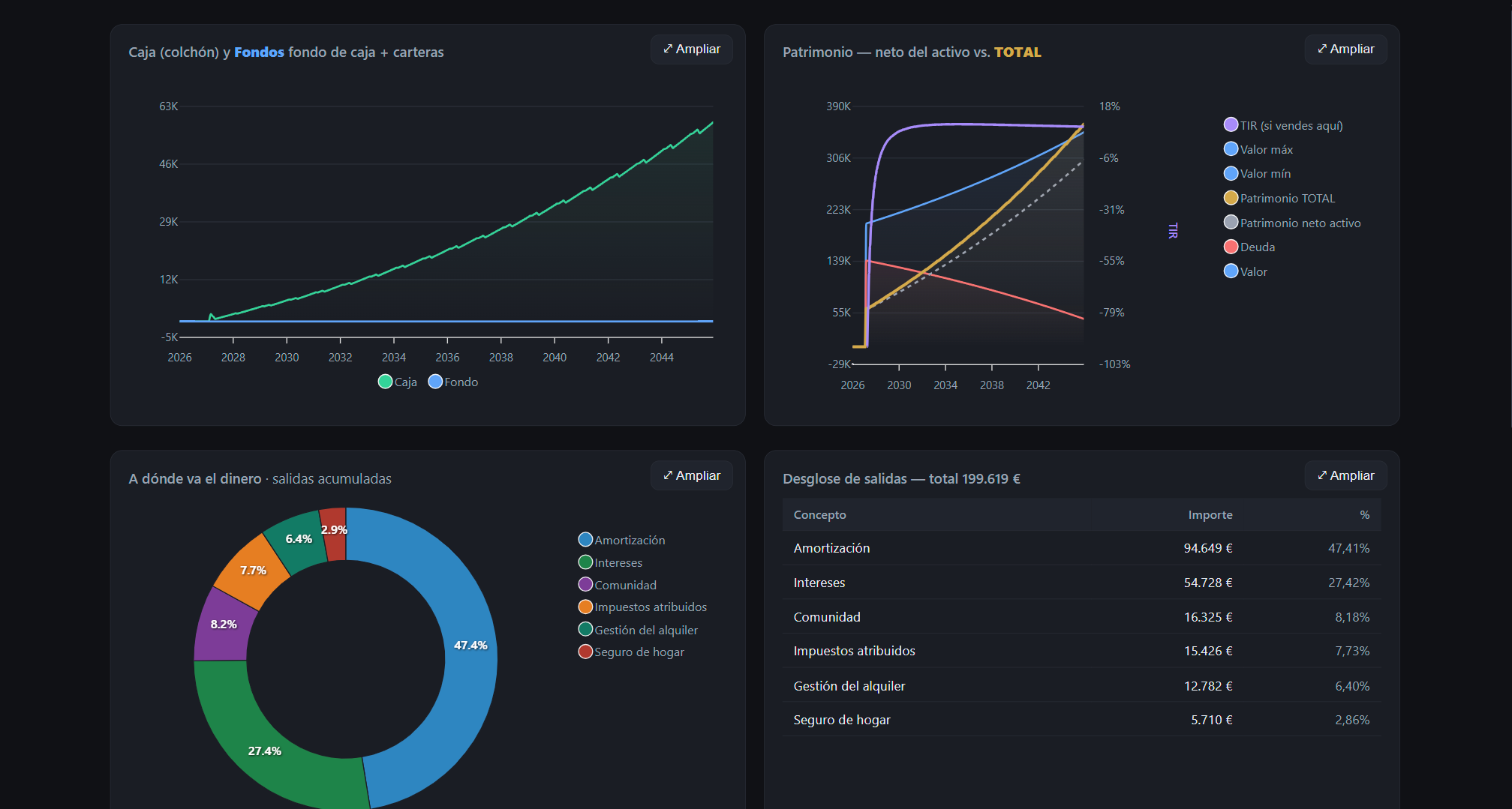
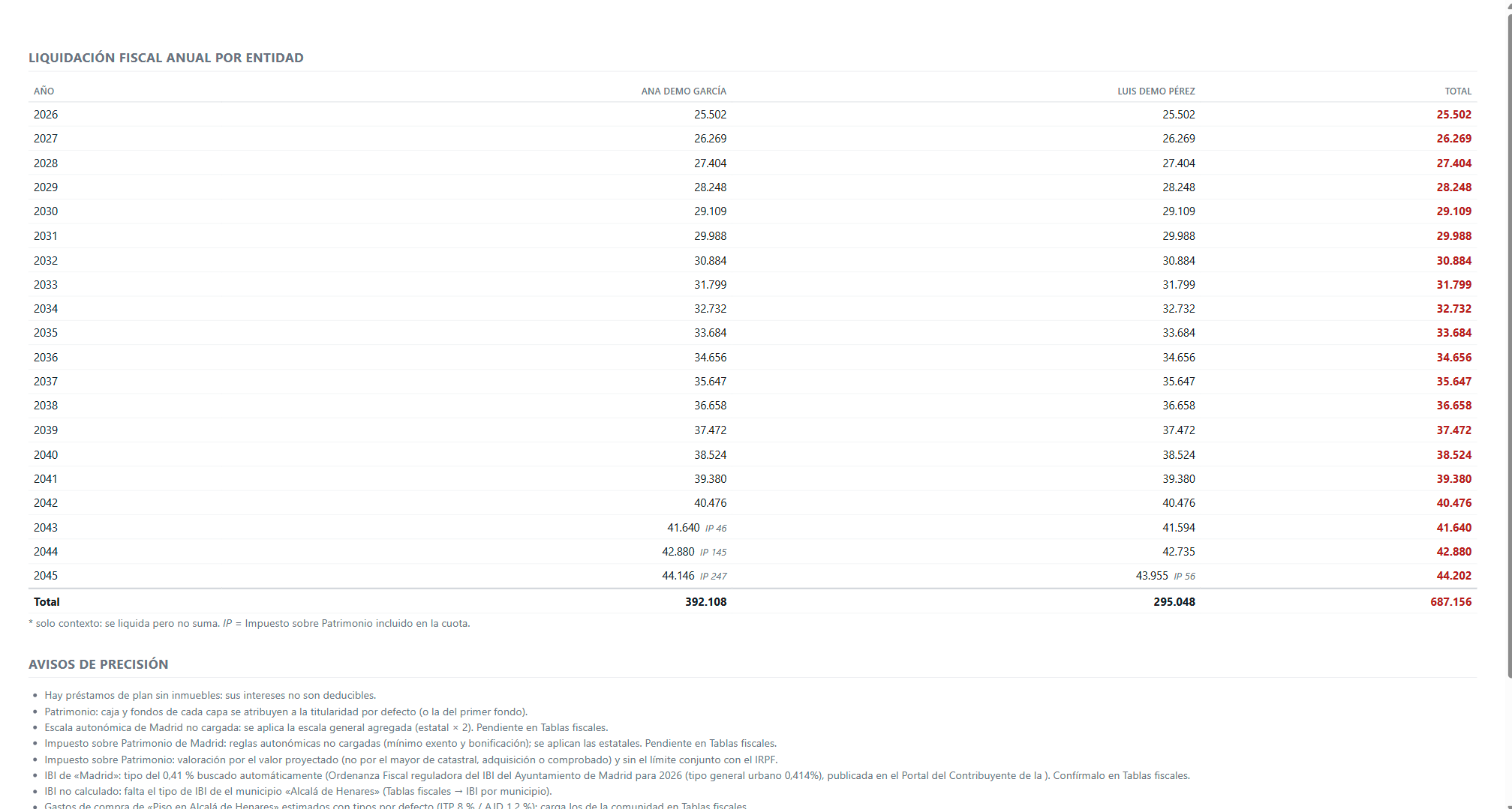
Las gráficas se pueden ampliar a todo el ancho: caja y fondos, patrimonio consolidado con la curva de TIR si vendieras en cada mes, el rosco de a dónde va el dinero y la liquidación fiscal anual por entidad (pasa el ratón por una celda para ver la modalidad y la cuota general y del ahorro).
Al final, el flujo consolidado mensual con un selector de filas: ingresos, rentas, gastos, cuotas, compras, ventas, financiación, impuestos, traspasos entre capas, caja, fondos, valor, deuda y total. Al pasar el ratón por un importe ves de qué piezas sale. Los avisos de precisión van plegados debajo.
Planes y piezas
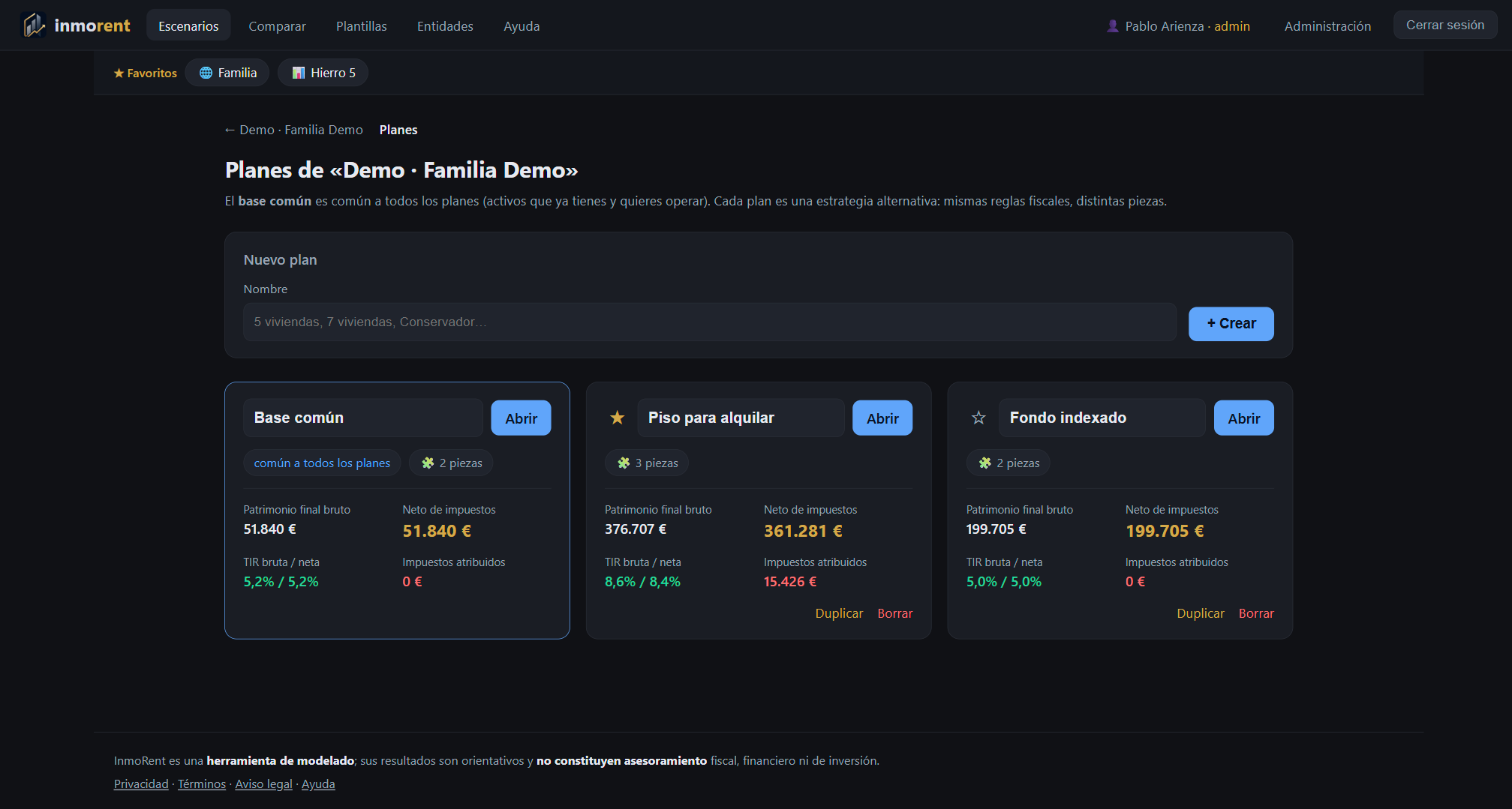
En Planes ves la base común y cada plan con su patrimonio bruto y neto, su TIR y los impuestos que añade. Crea uno con solo un nombre, duplica el que quieras para probar variantes y marca con la estrella el favorito, que es el que usan el panel del escenario y los informes.
Añadir piezas
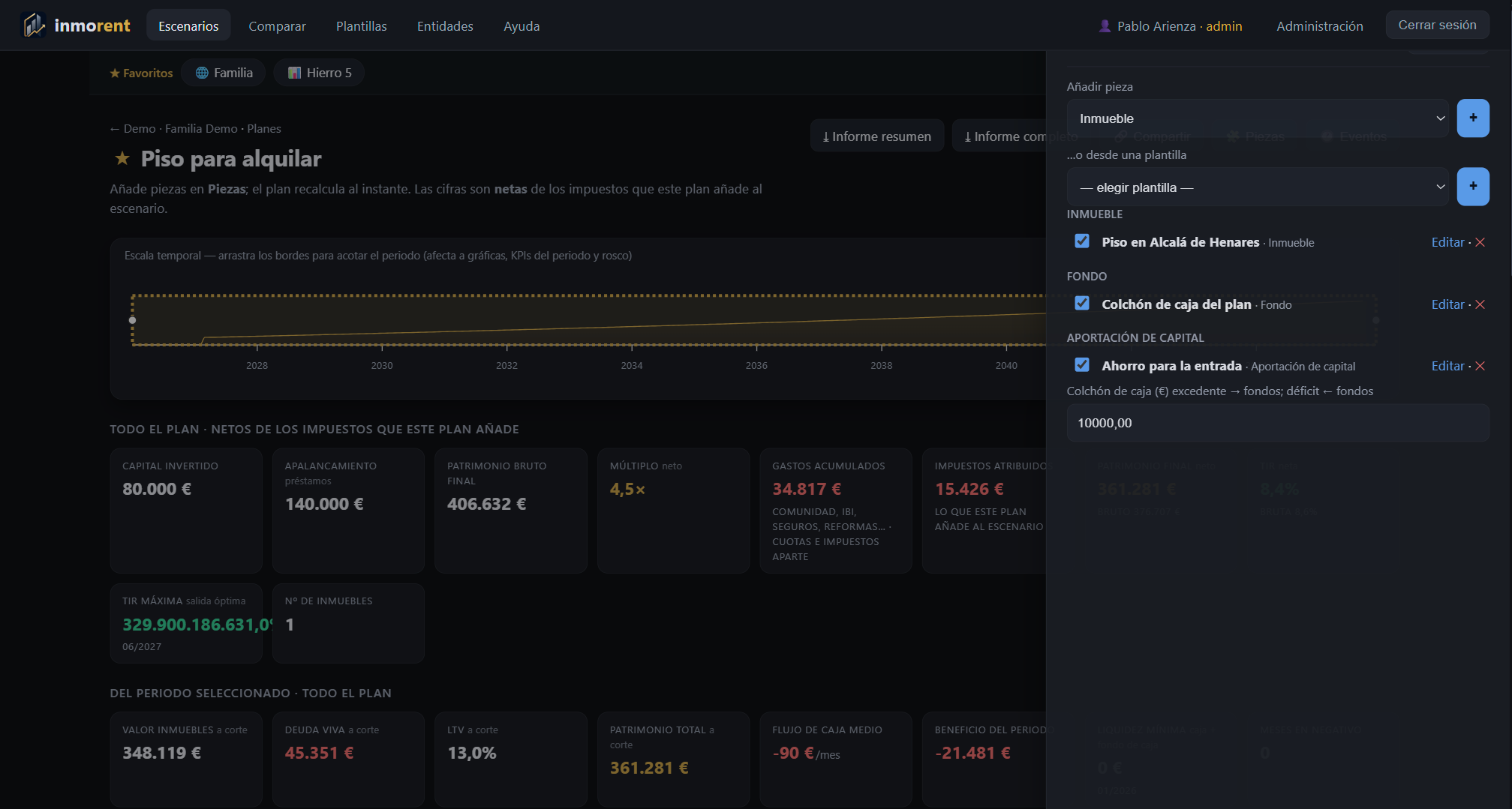
Dentro del plan, el botón Piezas abre el panel lateral: eliges el tipo o una plantilla y pulsas +. Cada pieza se puede desactivar sin borrarla para ver el plan sin ella. Abajo del panel está el colchón de caja: por encima de él, el excedente va a los fondos; por debajo, se retira de ellos.
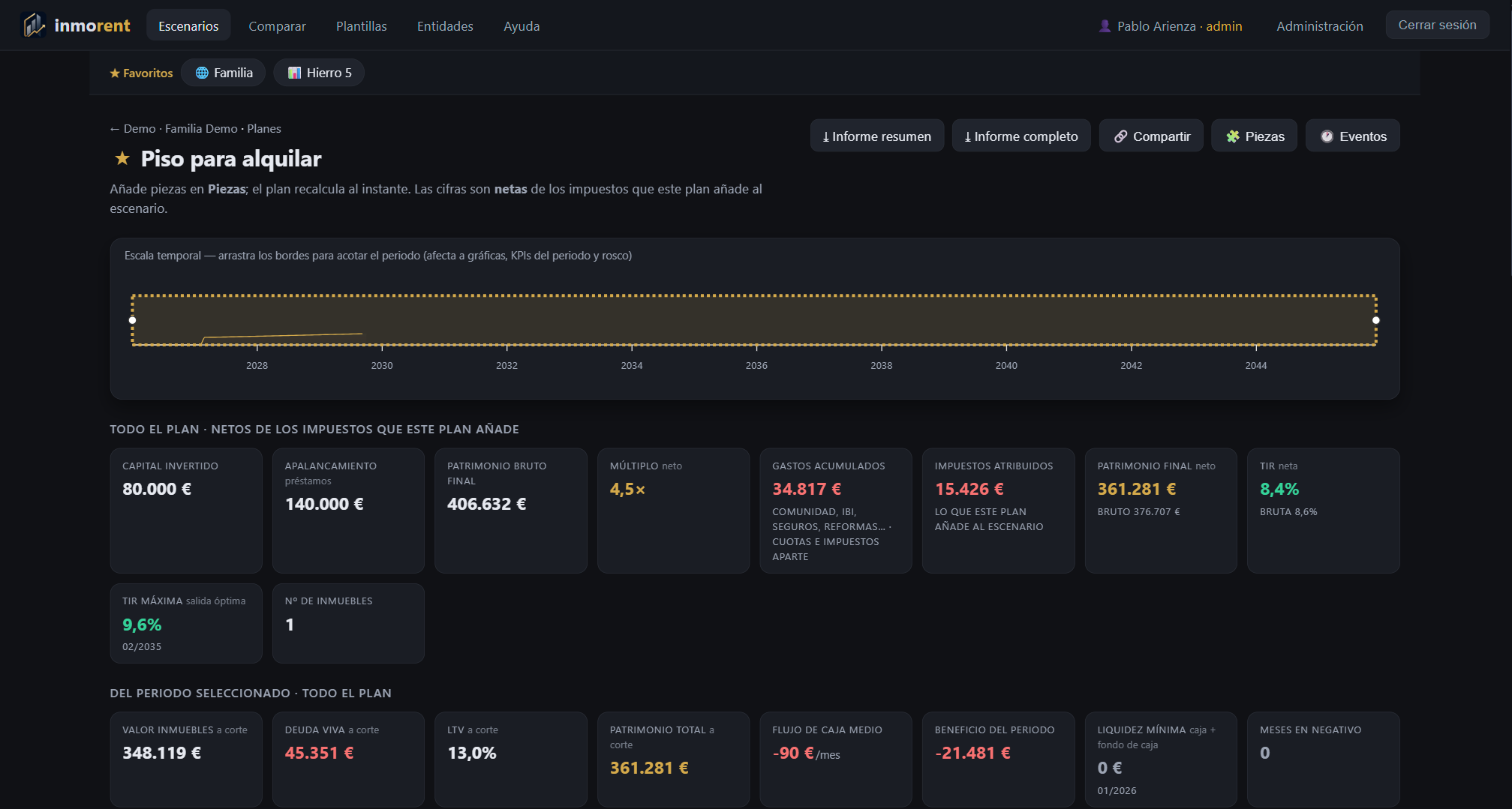
Indicadores del plan
Capital invertido, apalancamiento, patrimonio bruto y neto, múltiplo, gastos acumulados, impuestos atribuidos, TIR neta y bruta, TIR máxima con su mes de salida óptima y número de inmuebles. En el ejemplo, comprar un piso de 200.000 € con 80.000 € de ahorro y una hipoteca del 70 % para alquilarlo a 950 €/mes da una TIR neta del 8,4 %.
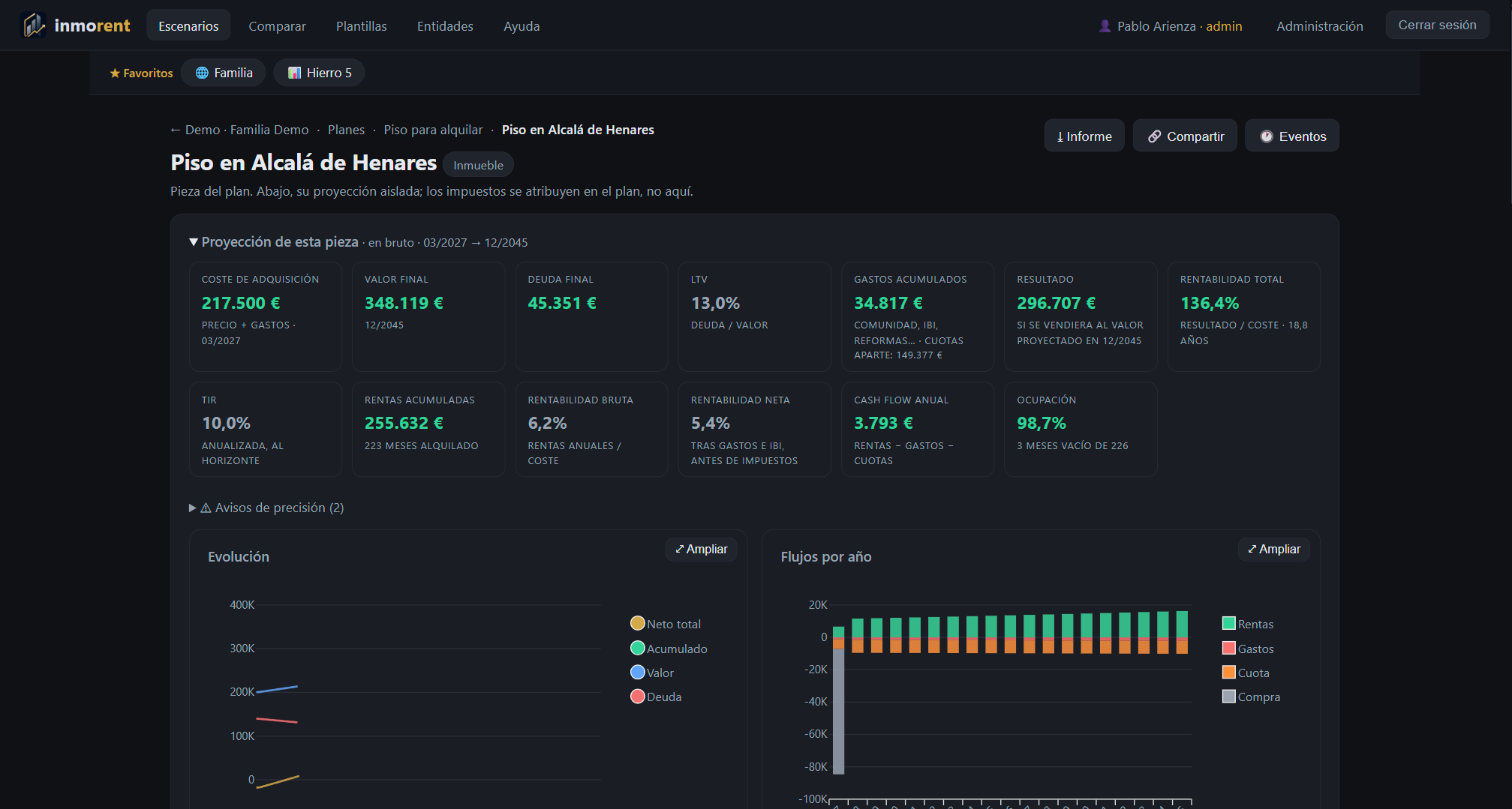
La página de una pieza del plan
Cada pieza tiene su página con los indicadores de su tipo (para un inmueble: coste, valor final, deuda, LTV, gastos, resultado, rentabilidad, TIR, rentas, rentabilidad bruta y neta, cash flow y ocupación), sus gráficas y su ficha por bloques: inmueble, documentos, titularidad, físicos, compra, préstamos, fiscalidad e IBI, gastos, contratos, revalorización y venta. Arriba, los botones Informe, Compartir y Eventos.
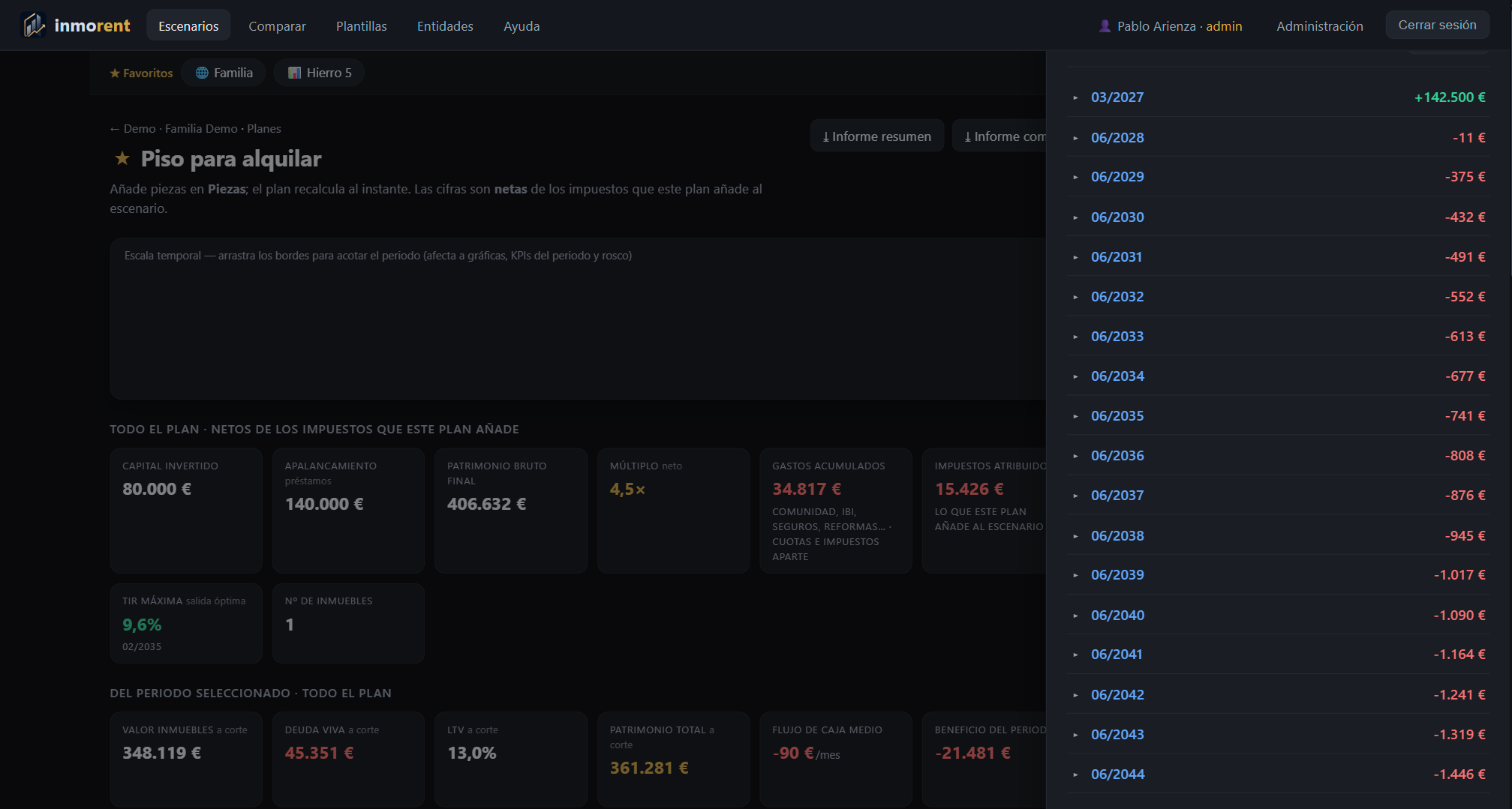
El botón Eventos del plan muestra el calendario: compras, escrituras, préstamos, ventas e impuestos, agrupados por mes.
Plantillas
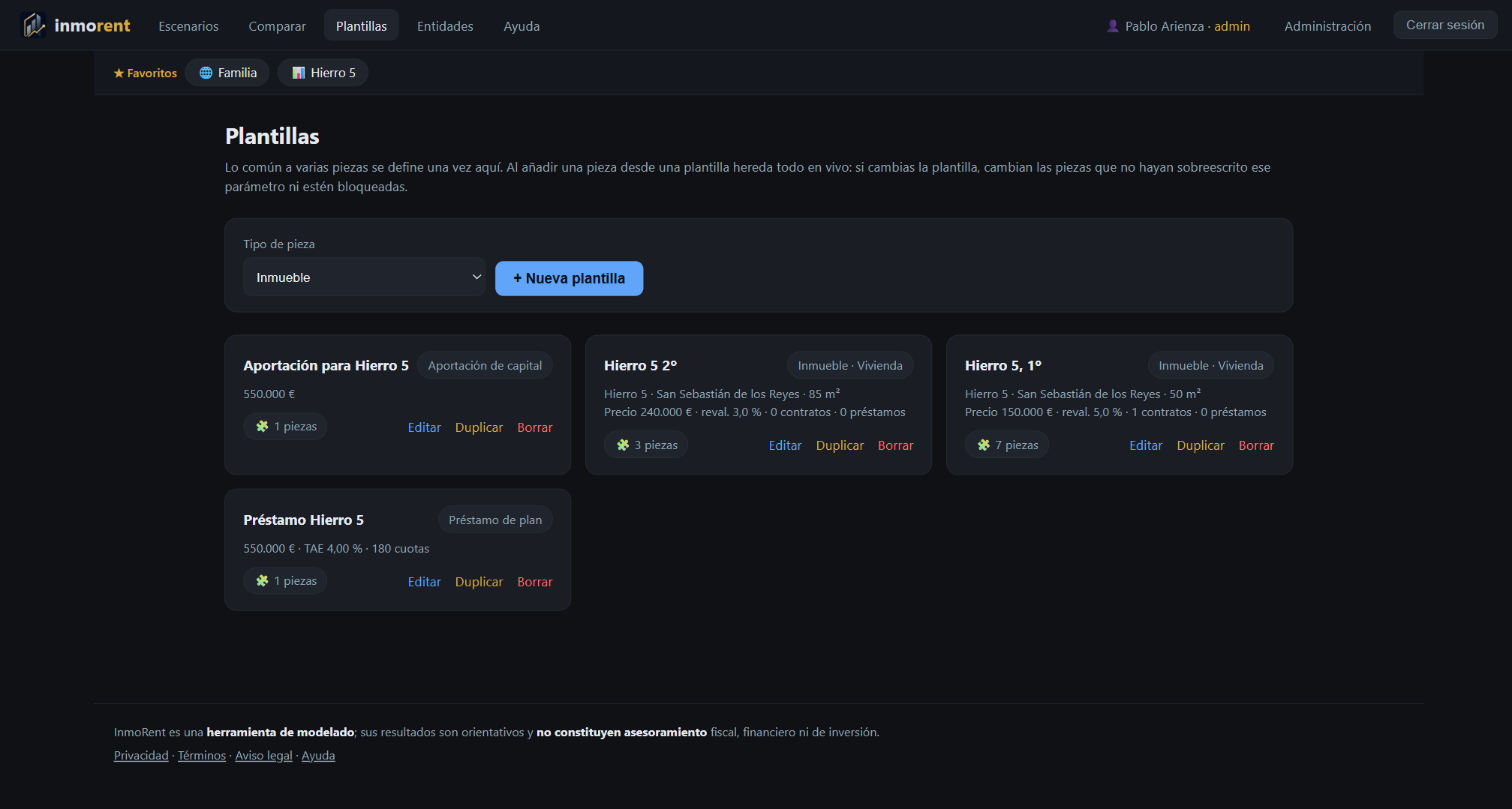
Lo común a varias piezas (por ejemplo, las siete viviendas de un mismo edificio) se define una vez en Plantillas. Una pieza creada desde una plantilla hereda en vivo: si cambias la plantilla, cambian todas las piezas que no hayan sobreescrito ese campo. Los campos sobreescritos se marcan en la ficha y se pueden devolver al valor de la plantilla; una pieza bloqueada se congela frente a cambios.
Informes y compartir
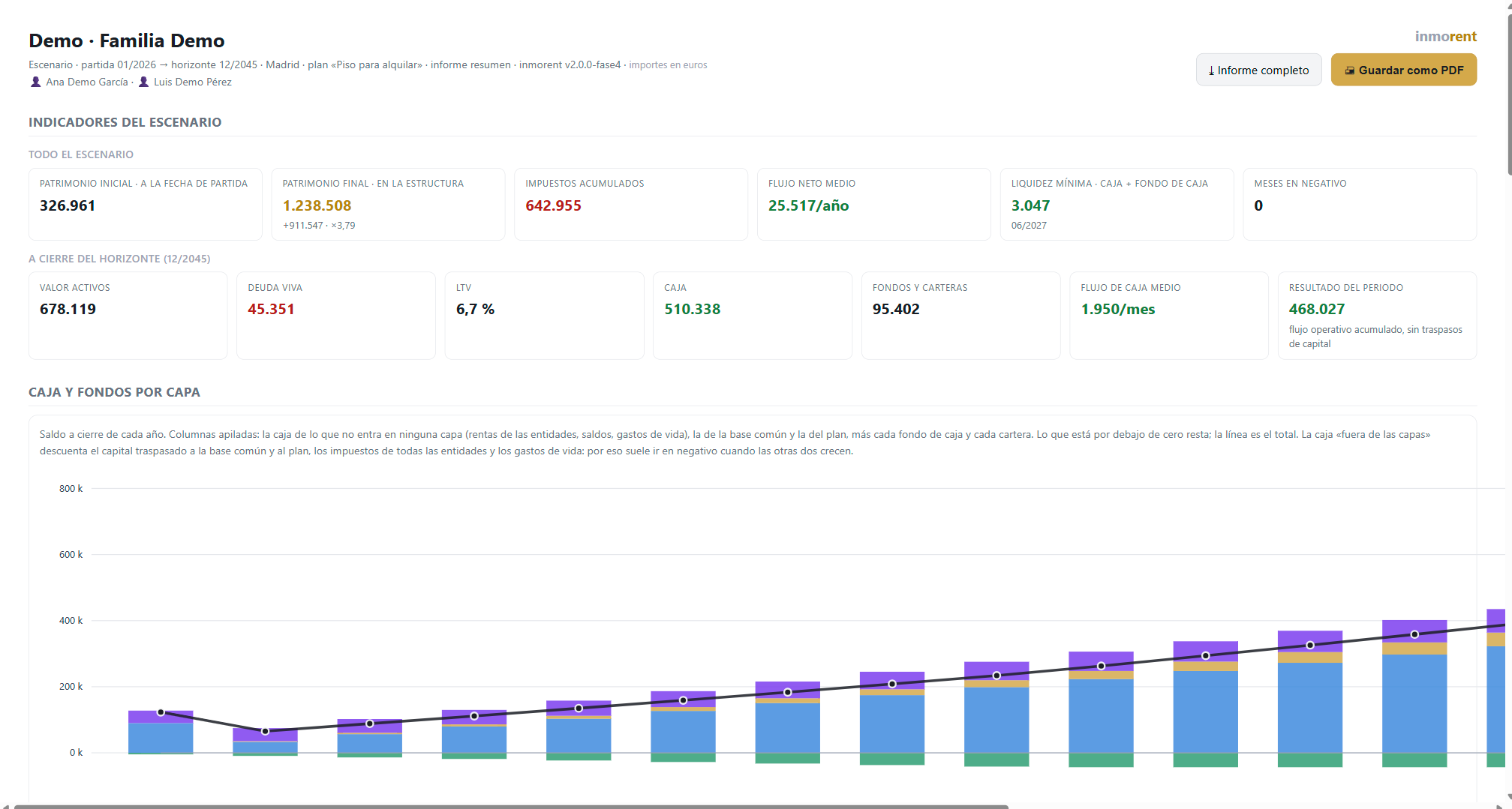
El escenario, cada plan y cada pieza tienen un informe resumen (indicadores, gráficas apiladas por capa, evolución anual y liquidación fiscal) y un informe completo, que añade a continuación el informe de la base común y del plan con todas sus piezas. El botón Guardar como PDF imprime con las gráficas como imagen y cada tabla en página nueva.
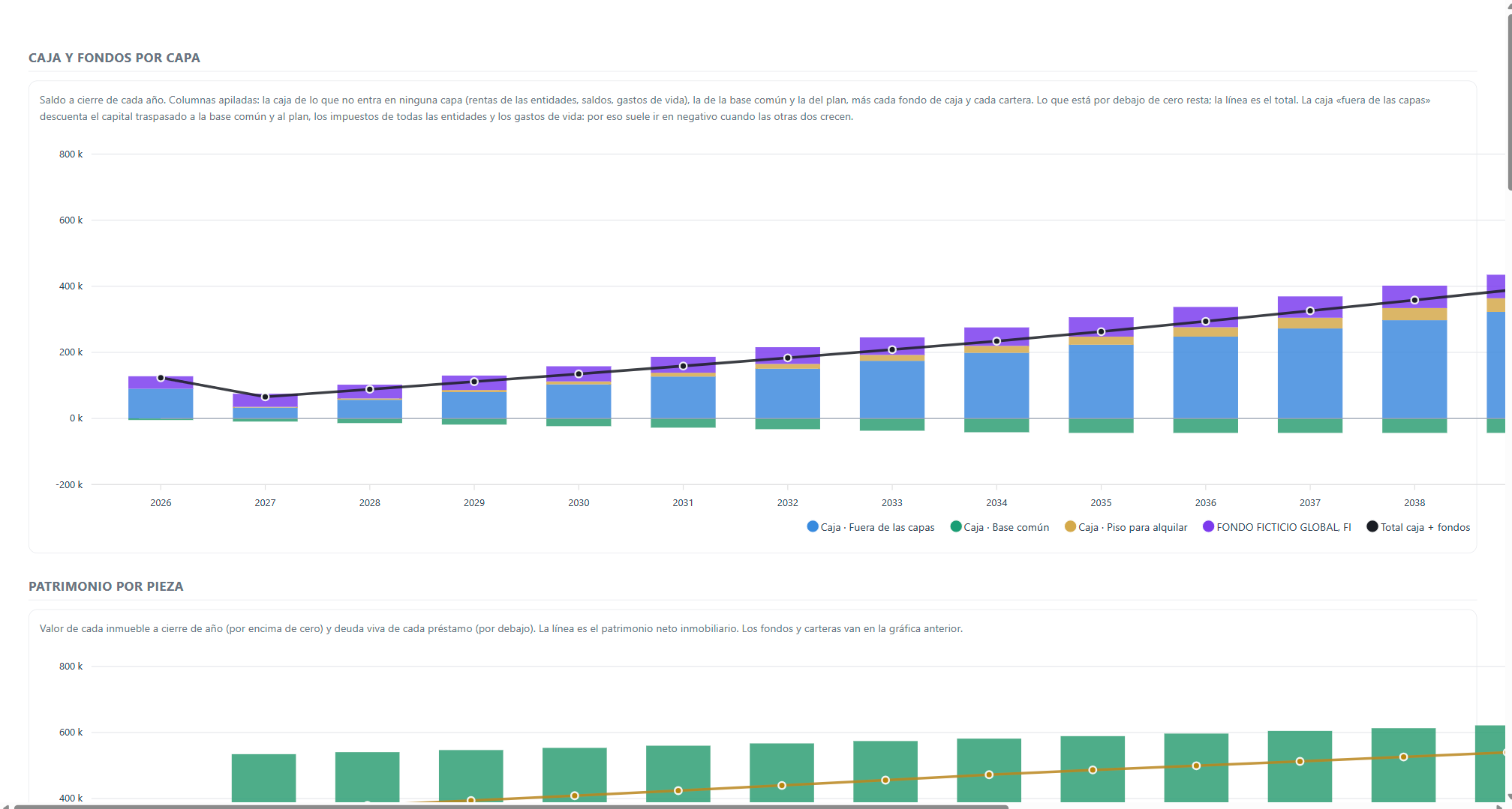
La gráfica de caja y fondos por capa apila, a cierre de cada año, la caja de lo que no entra en ninguna capa (rentas de las entidades, saldos, gastos de vida), la de la base común y la del plan, más cada fondo y cartera por su nombre. Lo que está por debajo de cero resta. Las mismas columnas apiladas existen para el patrimonio por pieza, los gastos por concepto y los ingresos por origen.
Comparar, entidades y tablas fiscales
Comparar escenarios
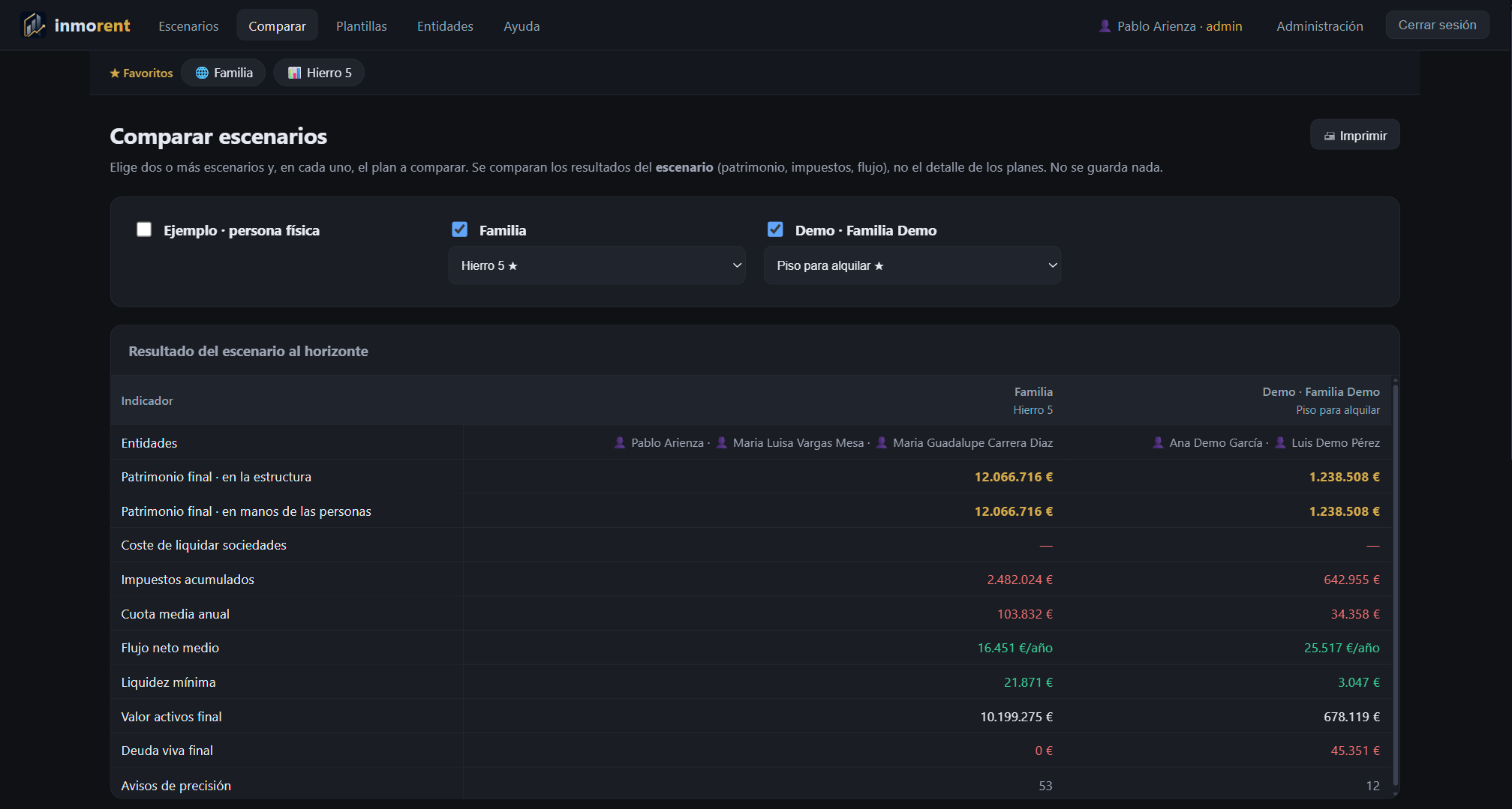
En Comparar eliges dos o más escenarios y, en cada uno, el plan a comparar. Se comparan los resultados del escenario completo al horizonte: patrimonio final, coste de liquidar sociedades, impuestos acumulados, cuota media anual, flujo neto medio, liquidez mínima, valor y deuda.
Entidades
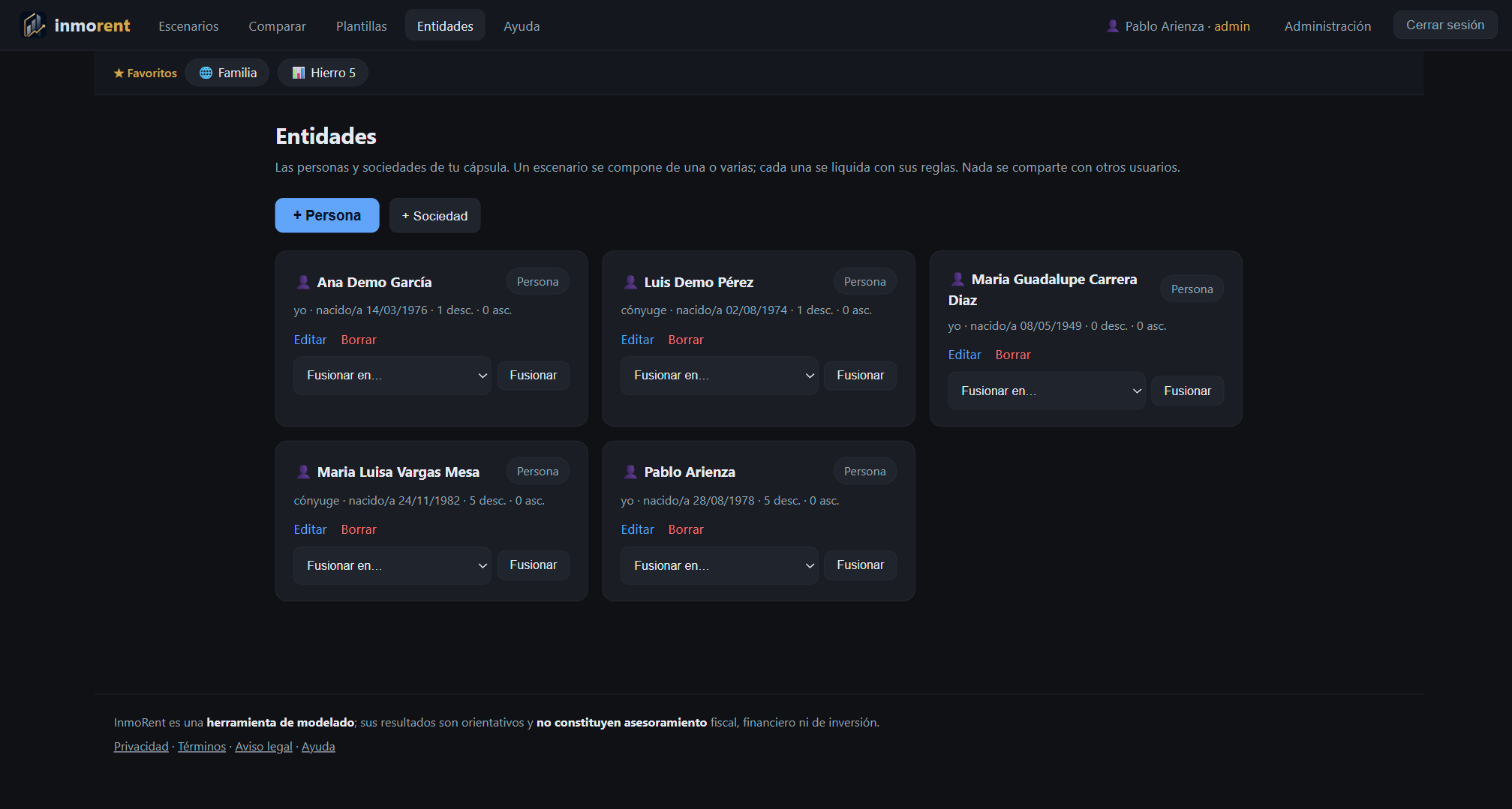
En Entidades gestionas las personas (fecha de nacimiento, parentesco, descendientes y ascendientes a cargo, discapacidad) y las sociedades (socios con su participación, sueldos, reparto de dividendos y costes anuales). Si al importar se crearon dos personas para la misma, Fusionar en… las une conservando sus partidas.
Tablas fiscales (administrador)
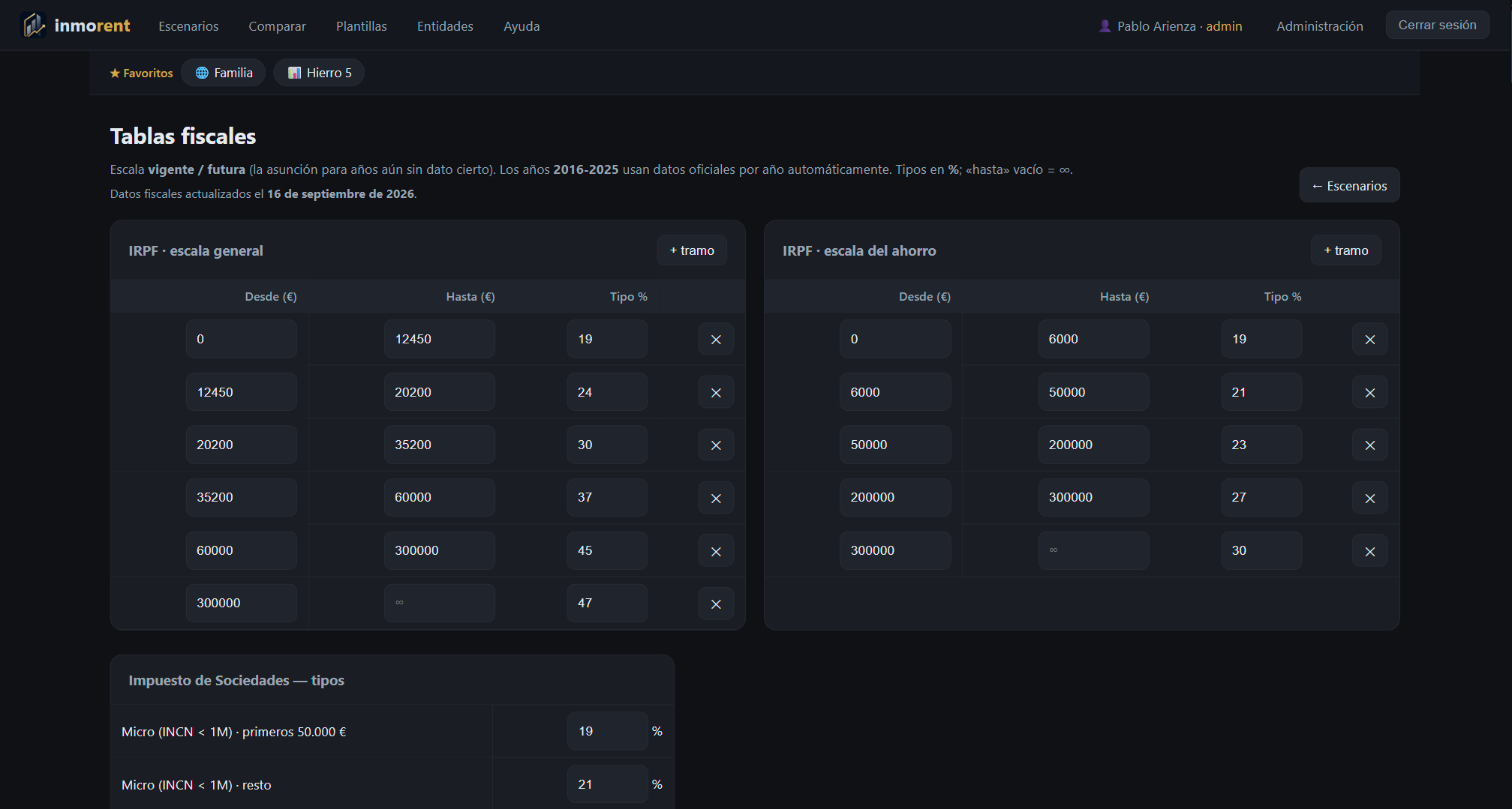
Las escalas del IRPF, los tipos del Impuesto de Sociedades, los datos oficiales por año, los datos autonómicos cargados bajo demanda y la tabla de IBI y plusvalía por municipio. Los tipos que la app busca automáticamente aparecen como propuesta hasta que un administrador los confirma.
Tu perfil
En 👤 Perfil cambias tu nombre y tu contraseña y guardas tu API key de Anthropic, que se usa para leer documentos con IA. Se guarda cifrada y no vuelve a mostrarse.
Cómo se calcula todo
El motor proyecta cada capa mes a mes desde la fecha de partida hasta el horizonte, y las piezas desde su compra para que su historia cuente en su resultado. Aquí tienes el detalle, por si quieres auditar una cifra.
Convenciones generales
- Todo se calcula mensualmente; cada fila del detalle es un mes (clave
AAAA - MM) y los bucles empiezan el día 1. - El IPC indexa por año natural (escalón cada enero): un importe del año
Yse multiplica por(1 + ipc)^(Y − año_base). Año base: el del inicio del contrato para las rentas, el de compra para los gastos fijos. - Los impuestos de un ejercicio
Yse pagan en junio deY+1, sin retenciones ni pagos a cuenta. Si marcas fraccionar el IRPF en la situación de partida, el 60 % va en junio y el 40 % en noviembre, sin intereses; el IS y el Patrimonio van enteros en junio. - El motor es determinista: mismos datos, mismos números.
Las tres capas y los impuestos atribuidos
El escenario suma tres capas: el patrimonio (partidas tal cual, rentas de las entidades, saldos y gastos de vida), la base común y el plan. Cada capa se proyecta con su motor; el consolidado suma los flujos y arrastra los saldos.
La liquidación fiscal se hace tres veces: sin capas, con la base común y con el plan. Los impuestos atribuidos a una capa son la diferencia entre la liquidación con ella y sin ella; así el neto de un plan es exactamente lo que ese plan añade a la factura fiscal del escenario. El patrimonio paga el total.
El capital que sale del patrimonio hacia la base común o el plan aparece como traspaso: informativo, no altera el neto consolidado. Las piezas que ya existían al arrancar valen su neto en ese momento (capital ya en propiedad) para que la TIR de la base común tenga una inversión de partida.
Rentas (alquiler) y gastos
La renta de un mes es la suma de los contratos activos ese mes, indexada por IPC:
renta_mes = renta_contrato × (1 + ipc)^(año − año_inicio_contrato)Un contrato está activo en [inicio, inicio + duración × (1 + renovaciones)), o hasta su fin o la venta del inmueble. Los gastos son fijos (€ indexados por IPC), % del valor (sobre el valor del mes) o % de la renta; con periodicidad mensual, anual (en el aniversario de la escritura) o única. Las reformas van aparte: activadas suman al coste y al valor y se amortizan en los años que indiques.
El IBI es tipo del municipio × valor catastral (o el 50 % del precio si no lo conoces), pagado en el mes que indiques. Las rentas negativas de las entidades (los gastos de vida) entran como gasto en el desglose de costes.
Datos de zona. Cada municipio que usa una pieza tiene en Tablas fiscales su precio de venta y de alquiler por m² y las tasas históricas de los dos, buscados con IA en idealista, Registradores, INE y el Ministerio de Vivienda y confirmados por ti. Una pieza sin tasa de revalorización o sin IPC toma las del municipio, y el escenario avisa cuando el precio de compra o la renta se salen más de un 25 % de la horquilla de la zona.
Valor del inmueble: revalorización mensual y media móvil
El valor capitaliza mes a mes (capitalización continua equivalente a la tasa anual):
valor(mes) = base × (1 + reval)^(meses / 12)Con tres o más valoraciones de mercado, manda la media móvil: la tendencia anualizada de las valoraciones de los últimos 12 meses, que converge linealmente en 5 años a la tasa de largo plazo (la de la pieza si la fija; si no, la del escenario, 3 % por defecto). Ambos plazos son editables en la ficha.
Entre la escritura y la primera valoración conocida el valor se recalcula hacia atrás: sube a ritmo constante desde el precio de compra hasta esa valoración, sin escalón. Un valor de partida manual con su año hace lo mismo. Sobre plano, de la reserva a la escritura se aplica la tasa de construcción, y la vida de la pieza empieza en el primer plazo de la reserva.
Compra, gastos de compra y compra sobre plano
Compra directa: en la escritura sale de la caja:
entrada = precio + gastos_compra − financiaciónSi no indicas gastos de compra se estiman con el ITP de la comunidad (vivienda usada) o el IVA + AJD (obra nueva), más notaría y registro. Sobre plano: pagas los plazos de la reserva hasta la escritura, donde se liquida el resto. Si vendes antes de escriturar, es un traspaso del derecho: cobras el precio pactado (o la reserva pagada más la revalorización) menos comisión, sin hipoteca ni escritura.
Préstamos: cuota, refinanciación, cancelación y préstamos posteriores
Cuadro francés (cuota constante). Con i = TAE/12 y n cuotas:
El primer pago es el mes siguiente al inicio. Cada cuota se reparte en intereses (saldo × i) y amortización. Un préstamo posterior a la escritura (una reforma financiada) entra en caja en su fecha como financiación. La refinanciación hereda el saldo vivo del préstamo anterior; la cancelación anticipada liquida el saldo de golpe. Los préstamos de plan sin inmueble financian el plan y sus intereses no son deducibles.
Venta: arras, gastos y plusvalía municipal
El precio es el valor proyectado en esa fecha o un importe estimado. Las arras entran en caja en su fecha y se descuentan en la venta. La plusvalía municipal es suelo catastral × coeficiente por años × tipo del municipio (o el importe que indiques). En el mes de la venta el inmueble deja de existir: su valor y su deuda pasan a cero y el efectivo queda en caja.
Tesorería: caja, colchón, fondos y carteras
Cada mes, el flujo operativo y las aportaciones entran o salen de la caja. Después actúa la cascada contra el colchón del plan: si la caja supera el colchón, el excedente llena los fondos por orden (respetando tope, aportación máxima mensual y mínima); si está por debajo, se retira de los fondos por orden. Cada fondo capitaliza su rendimiento mensualmente. Con fecha de apertura no opera hasta entonces (ese mes su saldo inicial sale de la caja); cerrarlo vuelca el saldo a caja.
Las carteras (acciones, fondos de inversión) no entran en la cascada: valen lo que dicen sus valoraciones (interpoladas entre compra y capturas del banco) y, después de la última, se revalorizan a su tasa. Sus dividendos entran en caja y su venta paga comisión.
Patrimonio: neto y total
El total es continuo: al vender no hay acantilado, porque el efectivo se queda en la caja. El patrimonio inicial del escenario es el total del primer mes sin los flujos de ese mes.
TIR (XIRR) y múltiplo
La TIR es la tasa anual que anula el valor actual neto de los flujos (Newton-Raphson acotado a (−99,99 %, 1.000 %], con bisección de respaldo). Dos regímenes coherentes:
- Con aportaciones (vista del inversor): aportaciones (−), devoluciones (+) y el total final (+). El capital ya en propiedad al inicio cuenta como primer desembolso.
- Sin aportaciones: la compra es la inversión; cuentan los flujos operativos y, al final, lo no realizado.
La curva de TIR es la que obtendrías liquidando todo en cada mes (a partir del mes 12); su máximo es la TIR máxima. Que sea alta al principio es normal: con poco tiempo cualquier revalorización pesa mucho. El múltiplo es total_final / capital_invertido.
Fiscalidad — IRPF
Por año y por persona: rendimientos del trabajo y pensiones (con sus reducciones y mínimos por edad, descendientes y ascendientes), capital mobiliario en la base del ahorro, y para cada inmueble alquilado el rendimiento neto:
rend_neto = ingresos − gastos_deducibles − IBI − amortización − intereses_deducibles- Amortización fiscal: 3 % sobre el mayor de (valor catastral de la construcción, % construcción × coste de adquisición), mejoras incluidas.
- Intereses: deducibles hasta el importe de los ingresos; el exceso se arrastra cuatro años.
- Reducción (60 % por defecto) sobre el rendimiento neto positivo cuando el inquilino la usa como vivienda; 0 % en locales.
Con usufructo y nuda propiedad, las rentas y los gastos son del usufructuario; el valor (Patrimonio) y las ganancias al vender se reparten por lo que vale el usufructo: 89 menos la edad del usufructuario, en porcentaje, entre el 10 % y el 70 %.
Una donación con fecha (bloque «Donaciones» del inmueble: nuda propiedad o pleno dominio, de quién a quién y qué porcentaje) cambia la titularidad desde ese mes. El donante tributa en el IRPF la ganancia de lo donado (valor del derecho menos su coste; si sale pérdida, no computa; exenta si es su vivienda habitual y tiene 65 años o más). Quien recibe paga Sucesiones y Donaciones (escala estatal, coeficiente de parentesco y la bonificación de la comunidad si está cargada en Tablas fiscales) y la plusvalía municipal, los dos en el mes de la donación; la notaría y el registro salen de la caja ese mes.
La extinción del usufructo se simula con la fecha «extinción de sus usufructos» de la entidad (en Entidades): ese día los nudos propietarios consolidan el pleno dominio de todo lo que esa persona tenía en usufructo, pasan a cobrar las rentas y a declarar el valor entero, y pagan Sucesiones por lo que valía el usufructo cuando se desmembró, con la bonificación de la comunidad. No hay ganancia en el IRPF ni plusvalía municipal. Solo se modela eso: el resto del patrimonio de esa persona sigue siendo suyo en el simulador.
Las ganancias de las ventas van a la base del ahorro (transmisión − adquisición − amortizado). La unidad familiar puede tributar de forma individual o conjunta; el motor elige lo que indiques en la situación de partida. El Impuesto sobre Patrimonio se liquida sobre el neto de cada persona con la vivienda habitual exenta hasta 300.000 €, con las reglas autonómicas cuando están cargadas.
Fiscalidad — Sociedades
Una sociedad incluida tributa por el Impuesto de Sociedades sobre su beneficio (con compensación de bases negativas y tipos de microempresa, pyme o patrimonial según el caso), reparte el dividendo que indiques a sus socios, que lo integran en su base del ahorro, y soporta sus costes anuales. Los intereses se deducen por completo. Al final del horizonte, «en manos de las personas» aplica la liquidación teórica de la sociedad: su neto se reparte y tributa en el ahorro de cada socio. Es una convención declarada, no una recomendación.
Escalas fiscales por año, IBI y plusvalía
Cada año tributa con la normativa de ese año: datos oficiales 2016–2026 y, para los posteriores, la escala «vigente / futura» de Tablas fiscales. Las escalas autonómicas se cargan bajo demanda; hasta que están, se aplica la estatal agregada y el escenario lo avisa. El IBI y la plusvalía se buscan por municipio en la web (IA con búsqueda) y quedan como propuesta hasta confirmarse.
Indicadores (KPIs)
Escenario: patrimonio inicial y final, impuestos acumulados, flujo neto medio anual, liquidez mínima (caja + fondo de caja) y meses en negativo; a cierre, valor, deuda, LTV, caja, fondos y carteras, flujo de caja medio y resultado del periodo.
Plan: capital invertido, apalancamiento, patrimonio bruto y neto, múltiplo, gastos acumulados (comunidad, IBI, seguros, reformas; cuotas e impuestos aparte), impuestos atribuidos, TIR neta y bruta, TIR máxima y nº de inmuebles.
Pieza: según su tipo. Un inmueble: coste de adquisición, valor final (o venta, ganancia patrimonial y plusvalía), gastos acumulados, resultado, rentabilidad total, TIR, y si se alquila rentas, rentabilidad bruta y neta, cash flow y ocupación. Una cartera: coste, última valoración con su plusvalía latente, valor final, comisión, revalorización, dividendos y TIR.
¿Listo? Crea tu primer escenario y sube tu declaración de la renta.